Atualizado em 23 de setembro de 2026.
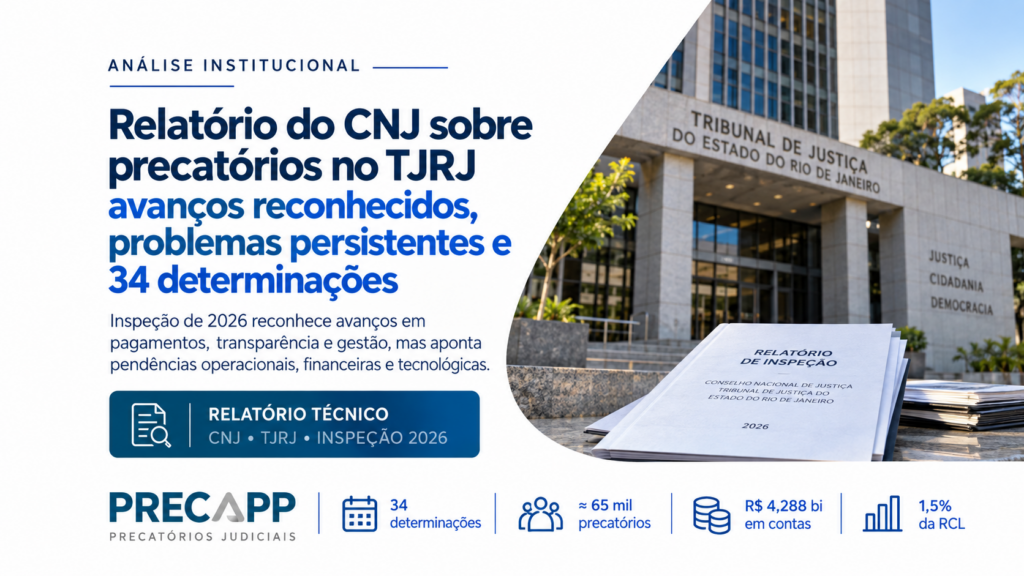
Para quem tem um precatório no TJRJ ou acompanha o pagamento de precatórios no Rio de Janeiro, o relatório do CNJ de 2026 traz duas informações importantes: o Tribunal avançou em pagamentos, transparência e gestão, mas ainda recebeu 34 determinações para corrigir pendências operacionais, financeiras e tecnológicas. O documento também registra que algumas questões identificadas na inspeção de 2023 permaneciam pendentes ou voltaram a aparecer sob novas determinações.
O que o relatório do CNJ sobre os precatórios do TJRJ mostra?
O Conselho Nacional de Justiça aprovou o relatório final da inspeção realizada em 2026 no Tribunal de Justiça do Estado do Rio de Janeiro. Na área de precatórios, o documento reconhece avanços na gestão, no volume de pagamentos, na transparência e no atendimento. Mas a leitura integral revela um cenário mais complexo. O próprio relatório registra que nem todas as determinações e recomendações da inspeção de 2023 haviam sido atendidas. A nova fiscalização também identificou problemas em contas com valores provisionados, sistemas, cálculos, pagamentos, RPVs, as Requisições de Pequeno Valor, cessões de crédito, controles financeiros e estrutura de pessoal. Ao final, a contagem dos quatro blocos de providências resulta em 34 determinações: 5 diretamente à Presidência do TJRJ, 6 relacionadas à área de tecnologia, 18 ao Departamento de Precatórios Judiciais, o DEPJU, e 5 à Corregedoria local. Há ainda uma recomendação relativa à utilização do PIX. A inspeção ocorreu entre 25 e 29 de maio de 2026. O relatório foi assinado em 14 de agosto e aprovado por unanimidade pelo CNJ no Plenário Virtual encerrado em 21 de agosto.
A Precapp já havia acompanhado a realização dos trabalhos e explicado os principais pontos que mereciam atenção diante do relatório anterior. Leia a análise sobre a inspeção do CNJ no Departamento de Precatórios do TJRJ.
Em resumo
O relatório de 2026 permite separar duas realidades que coexistem. De um lado, o fluxo corrente apresenta avanços: o CNJ registra volume expressivo de pagamentos, modernização de procedimentos, melhora da transparência e providências adotadas durante a própria inspeção. De outro, problemas operacionais e estruturais continuam materialmente relevantes. Há determinações anteriores ainda pendentes, elevado volume de recursos em contas a analisar, ausência de determinadas integrações sistêmicas e novas providências obrigatórias em diferentes etapas do processamento.
Por isso, o documento não sustenta nem a conclusão de que “nada melhorou”, nem a de que os principais problemas foram superados.
O que o CNJ reconheceu como avanço no Departamento de Precatórios?
Segundo o relatório, o DEPJU administra aproximadamente 65 mil precatórios, envolvendo 39 entes submetidos ao regime especial de pagamento. Na avaliação da equipe, o setor apresentou “adequado desempenho” na gestão, considerando o volume de pagamentos dos últimos exercícios e a adoção de soluções tecnológicas.
| Ano | Provisionado | Transferido aos beneficiários |
|---|---|---|
| 2024 | R$ 2,976 bilhões | R$ 3,146 bilhões |
| 2025 | R$ 2,287 bilhões | R$ 2,345 bilhões |
O CNJ interpretou esses resultados como indicativos de atuação não apenas sobre as obrigações correntes, mas também sobre passivos acumulados. Também foram destacados como aspectos positivos o Portal de Precatórios, a apresentação de informações em linguagem mais acessível e o atendimento considerado mais humanizado, especialmente em relação a idosos e pessoas com deficiência. Houve ainda correções durante a própria fiscalização. As divergências encontradas em valores exibidos nas ordens cronológicas, por exemplo, já haviam sido corrigidas no terceiro dia da inspeção. Esses fatos ajudam a compreender a avaliação mais favorável encontrada no relatório de 2026. Mas não encerram a análise.
Quais determinações de 2023 continuavam pendentes?
O quadro inicial do novo relatório registra expressamente que houve determinações e recomendações na inspeção anterior e que nem todas haviam sido cumpridas. O item destinado às pendências de 2023 passa a tratar especificamente de três grandes questões: destinação dos recursos e prazo para disponibilização; providências relacionadas aos R$ 2,738 bilhões identificados anteriormente em contas judiciais; e saneamento dos precatórios antes da liberação. A primeira determinação de 2026 manda a Presidência do Tribunal cumprir integralmente as pendências da inspeção de 2023 “listadas no item próprio deste relatório”. Há, contudo, um detalhe importante nessa estrutura. O relatório de 2023 havia abordado vários outros problemas, entre eles a ausência de decisão formal de aceite do precatório, a necessidade de acesso aos cálculos que originaram o valor requisitado e a conferência de erros materiais. Em 2026, alguns desses mesmos assuntos reaparecem entre os novos achados e recebem novas determinações.
A ausência de determinado tema na relação resumida de três pendências não deve ser interpretada, isoladamente, como prova de que todas as questões correspondentes de 2023 foram definitivamente resolvidas.
2023 x 2026: o que aconteceu com os principais problemas?
| Tema | Situação apontada em 2023 | O que aparece em 2026 |
|---|---|---|
| Prazo para disponibilização | CNJ buscava limitar o intervalo até o credor a 30 dias. | A referência inicial dos 30 dias foi modificada em decisão posterior, mas o TJRJ ainda não conseguiu evidenciar o cumprimento do parâmetro médio. |
| Valores em contas | R$ 2,738 bilhões entre valores a distribuir e disponíveis para levantamento; R$ 2,188 bilhões em 29.973 contas aguardavam ordem de levantamento. | Em resposta à pendência anterior, o DEPJU informou R$ 404,4 milhões em contas de reserva; em outro levantamento, a inspeção encontrou R$ 4,288 bilhões em contas com valores provisionados. |
| Saneamento prévio | CNJ recomendou antecipar atualização, retenções, dados bancários e outras providências. | DEPJU informou que o saneamento das pendências continua ocorrendo após o provisionamento. |
| Aceite do precatório | Relatório criticou a ausência de decisão própria sobre regularidade. | A Portaria nº 670/2023 delegou o aceite a servidor; em 2026, o CNJ determinou a revogação da delegação. |
| Cálculos e erros materiais | CNJ apontou necessidade de título, demonstrativo de cálculo e análise de erros materiais. | Novo relatório volta a apontar ausência de rotina estruturada e manda disciplinar o envio dos cálculos homologados. |
| Ordem cronológica | Havia críticas às listas, valores históricos e permanência de créditos quitados. | Portal passa a ser reconhecido como boa prática, embora novas divergências tenham sido detectadas e corrigidas. |
| PIX | Já aparecia como possível instrumento para facilitar pagamentos. | Em 2026, a maioria das operações ainda ocorria por TED ou transferência interna; o CNJ recomendou analisar a adoção do PIX. |
Ressalva importante: alguns levantamentos utilizam categorias, datas-base e universos diferentes. Portanto, números de 2023 e 2026 não podem ser simplesmente tratados como se medissem exatamente a mesma coisa.
Em síntese, a comparação mostra que houve avanços relevantes entre 2023 e 2026, mas alguns dos principais pontos de atenção continuam relacionados a etapas essenciais do processamento, como cálculos, saneamento, movimentação de valores e controles administrativos.
A regra dos 30 dias mudou?
Na inspeção de 2023, uma das determinações buscava assegurar que o intervalo entre o ingresso do recurso e sua efetiva disponibilização ao credor não ultrapassasse 30 dias. Posteriormente, o próprio CNJ reviu esse marco no Pedido de Providências nº 0008273-89.2023.2.00.0000. Segundo o relatório de 2026, o período deve ser considerado entre a identificação do credor em sua posição na ordem cronológica, inexistindo intercorrências administrativas, e a efetiva disponibilização dos valores.
Os 30 dias não constituem uma promessa universal de pagamento contado do momento em que o ente devedor deposita recursos.
Mesmo sob a nova referência, entretanto, o relatório afirma que o setor de precatórios do TJRJ não evidenciou o prazo médio de 30 dias. Mais adiante, a equipe reconhece evolução no cumprimento do parâmetro, mas afirma que ele ainda não é integralmente observado. Esse parâmetro é importante para compreender o prazo de pagamento de precatórios no RJ, mas não deve ser confundido com uma previsão individual de recebimento. Para compreender as regras nacionais de expedição, gestão e pagamento dos requisitórios, consulte a Resolução CNJ nº 303/2019. A resolução disciplina nacionalmente a gestão e o pagamento das requisições judiciais.
R$ 4,288 bilhões em contas: o que o CNJ encontrou?
Este é um dos pontos mais sensíveis do novo relatório. Na seção inicial de informações financeiras, há uma tabela com R$ 1,319 bilhão distribuído entre contas especiais aguardando distribuição, acordos, provisionamento e contas de reserva. Em outro momento da inspeção, porém, foi identificado um universo mais amplo de R$ 4.288.602.192,17 em contas de precatórios com valores provisionados. Segundo os esclarecimentos registrados no relatório, esse montante estava composto por:
| Componente | Valor | Situação |
|---|---|---|
| Precatórios em processamento | R$ 1.606.771.925,13 | Precatórios provisionados e ainda em processamento pelo DEPJU entre março de 2026 e a inspeção. |
| Mandados e outras pendências | R$ 2.681.830.266,94 | Mandados físicos anteriores à pandemia ainda não sacados, transferências pendentes e eventuais saldos residuais. |
Isso não significa que havia R$ 4,288 bilhões disponíveis para pagamento imediato aos credores.
O CNJ classificou o volume como motivo de “significativa preocupação” e, posteriormente, registrou a necessidade de “medidas urgentes” para analisar e regularizar as contas abertas com valores provisionados. Entre as determinações finais, o DEPJU deve promover a análise integral dos R$ 4,288 bilhões, separando valores em processamento, não sacados e sujeitos a pendências operacionais, além de adotar as medidas necessárias à liberação.
Isso significa que havia R$ 4,288 bilhões prontos para pagar aos credores?
Não. O próprio relatório demonstra que há diferentes situações dentro desse montante. Parte dos recursos estava em processamento; outra parte dependia de providências relacionadas a mandados antigos, transferências, dados ou saldos residuais. Também não é tecnicamente seguro afirmar que os R$ 4,288 bilhões sejam simplesmente os mesmos R$ 2,738 bilhões encontrados em 2023 e que esse estoque tenha crescido. Os universos não são apresentados de maneira diretamente comparável. A conclusão que os documentos permitem sustentar é mais precisa: a gestão de valores mantidos em contas continua sendo uma questão relevante, e suficientemente importante para que o CNJ determine análise integral e providências urgentes em 2026.
Por que os números financeiros do relatório exigem cautela?
Os R$ 1,319 bilhão apresentados em uma tabela e os R$ 4,288 bilhões identificados posteriormente parecem corresponder a recortes distintos. O documento, entretanto, não apresenta uma conciliação detalhada entre esses levantamentos. Em outra passagem, por exemplo, aparecem R$ 100,214 milhões na conta da ordem cronológica e R$ 212,860 milhões na conta de acordos, sendo explicado que esses valores refletiam o estágio de provisionamento então em curso. Essas diferenças reforçam a necessidade de observar a data-base e a natureza de cada conta antes de comparar montantes. Há também uma inconsistência interna no quadro de pessoal. A tabela inicial apresenta 38 estagiários e 4 terceirizados, totalizando 59 colaboradores. Posteriormente, a análise afirma que, entre os mesmos 59 colaboradores, 38 seriam terceirizados.
Como o próprio CNJ utiliza a composição da força de trabalho para justificar a necessidade de maior estabilidade e conhecimento técnico, é prudente não reproduzir o número exato de terceirizados como dado incontroverso até que a divergência seja esclarecida.
A determinação final, porém, é inequívoca: a Presidência deve ampliar o quadro de servidores efetivos no DEPJU, especialmente nas funções que exigem conhecimento especializado e continuidade administrativa.
O fluxo corrente melhorou, mas o estoque operacional continua relevante?
Essa distinção é importante para compreender o aparente contraste do relatório. Os pagamentos de 2024 e 2025 mostram capacidade de processamento significativa e foram considerados positivamente pelo CNJ. Isso não significa, porém, que o estoque operacional tenha deixado de ser relevante. A existência de bilhões de reais em contas a classificar e regularizar, de registros anteriores à pandemia que não foram migrados para o sistema HOLOS e de valores vinculados a mandados físicos cujo pagamento não se efetivou mostra que melhora no fluxo corrente e persistência de passivos operacionais podem ocorrer simultaneamente.
Esse é um dos pontos centrais para interpretar corretamente o documento de 2026: avanço no fluxo corrente e estoque operacional relevante podem coexistir.
A abertura de chamados de tecnologia resolveu os problemas?
O relatório menciona repetidamente RITMs e REQs, chamados e requisições técnicas abertos pelo DEPJU para corrigir sistemas, integrar bases de dados e alterar procedimentos. Essas iniciativas são registradas como providências adotadas. Mas o dispositivo final deixa claro que abrir o chamado não equivale ao cumprimento da solução. O CNJ determinou à área de tecnologia o integral cumprimento de todas as requisições em aberto mencionadas no relatório. Quando a execução exigir prazo superior a 90 dias, o TJRJ deverá apresentar cronograma, etapas intermediárias e justificativas técnicas. Entre as integrações determinadas estão:
- consulta automatizada à situação cadastral dos beneficiários;
- ferramenta de Business Intelligence para valores transferidos e pendentes;
- integração com a instituição financeira por API;
- integração entre o sistema HOLOS e a Receita Federal.
Por que cálculos e aceite dos precatórios voltaram ao centro da fiscalização?
Alguns problemas encontrados em 2026 são particularmente interessantes porque já apareciam, sob outra forma, em 2023. Na inspeção anterior, o CNJ observou que o TJRJ não exigia peças como o título judicial e o demonstrativo de cálculo em extensão suficiente para permitir conferência adequada, além de criticar a ausência de decisão formal de acolhimento do precatório. Em 2026, a equipe constatou novamente ausência de rotina estruturada para tratamento de erros materiais de cálculo e inexistência de mecanismo sistemático de conferência. Também verificou que o aceite dos precatórios havia sido delegado a servidor pela Portaria nº 670/2023. O relatório final determina agora que o TJRJ:
- revogue essa delegação, atribuindo a declaração de regularidade ao Presidente ou a juiz auxiliar convocado para atuar em precatórios;
- edite norma interna obrigando o encaminhamento dos cálculos homologados na fase de cumprimento de sentença ao setor de precatórios.
Para credores e cessionários, esse acompanhamento merece atenção porque uma conferência mais estruturada dos cálculos pode identificar inconsistências antes do pagamento.
O que o relatório diz sobre cessão de precatórios, escritura pública e IRRF?
A inspeção também dedicou atenção às cessões de crédito. O CNJ constatou que o TJRJ exige escritura pública para formalização e validação das cessões, mas não havia ato normativo disciplinando os requisitos mínimos que deveriam constar desse instrumento. Por isso, determinou a edição de regulamentação específica. Outro achado envolve o Imposto de Renda. Segundo o relatório, nos casos de cessão o Imposto de Renda Retido na Fonte, o IRRF, vinha sendo recolhido em nome do cessionário, enquanto a Solução de Consulta COSIT nº 208/2017, orientação oficial da Receita Federal sobre a interpretação tributária do tema, considera o cedente beneficiário dos rendimentos tributáveis relativos ao precatório para essa finalidade. A orientação oficial da Receita Federal efetivamente estabelece que, quando cabível a retenção, o cedente deve ser identificado como beneficiário dos rendimentos. Esse tema deve ser acompanhado principalmente por quem já realizou cessões e por empresas que mantêm carteira de créditos adquiridos. A Precapp também vem acompanhando a discussão nacional sobre padronização e rastreabilidade dessas operações. Leia: CNJ avança na regulamentação das cessões de precatórios.
Os pagamentos por PIX já eram a regra?
A equipe constatou que a maior parte dos pagamentos realizados pelo Banco do Brasil continuava ocorrendo por TED ou transferência entre contas da própria instituição. O relatório menciona a Recomendação CNJ nº 164/2025, que orienta a adoção do PIX em pagamentos judiciais, e informa que havia solicitação de melhoria aberta para viabilizar essa modalidade. A recomendação permanece vigente e trata expressamente do uso do PIX para levantamento de valores vinculados a processos judiciais.
Por que RPVs e valores remetidos ao primeiro grau também preocupam?
Outro achado relevante foi a ausência de mecanismo de gestão global das Requisições de Pequeno Valor, as RPVs, e dos valores de precatórios encaminhados aos juízos de execução.
O relatório registra 4.107 transferências aos juízos de primeiro grau, somando R$ 799,276 milhões, até o último repasse mencionado no documento. Também informa que determinadas remessas foram suspensas para permitir análise individual das pendências. O CNJ determinou à Corregedoria do TJRJ que implante mecanismo global de gestão das RPVs e fiscalize as unidades de primeiro grau quanto à tramitação e à liberação dos recursos.
Para o credor, a existência de recurso transferido pelo DEPJU não significa necessariamente que o pagamento já esteja disponível. Dependendo da situação, ainda pode haver providências perante o juízo da execução.
O que o CNJ determinou sobre a redução da RPV do Município do Rio?
O relatório também analisou a redução do limite de RPV do Município do Rio de Janeiro, de 20 para 10 salários mínimos. A equipe aplicou ao tema o entendimento do Supremo Tribunal Federal no Tema 792, precedente de repercussão geral que definiu como deve funcionar a redução do limite de RPV em relação a situações constituídas anteriormente. Segundo esse entendimento, uma lei que reduz o teto para RPV não alcança situação jurídica constituída antes de sua vigência. O STF fixou essa tese no RE 729.107. Diante disso, a inspeção indicou a necessidade de auditoria para identificar créditos atualmente classificados como precatórios que, conforme a regra intertemporal aplicável, poderiam ter tratamento de RPV.
Por que o percentual do Estado do Rio passou de 1% para 1,5% da RCL?
Um dos achados com maior impacto financeiro diz respeito aos planos de pagamento elaborados após a Emenda Constitucional nº 136/2025. Segundo o relatório, o Estado do Rio de Janeiro havia sido inicialmente enquadrado em 1% da Receita Corrente Líquida, indicador fiscal utilizado como referência para calcular a obrigação de pagamento, mas, após nova apuração, passou a ter obrigação de aportar o equivalente a 1,5% da RCL.
A diferença acumulada até junho de 2026 foi estimada pelo relatório em R$ 240 milhões, a ser adimplida ao Tribunal. A EC nº 136/2025 alterou o regime constitucional de pagamento de precatórios de Estados e Municípios, e o Provimento CNJ nº 207/2025 estabeleceu procedimentos imediatos para sua aplicação. A Precapp acompanha os reflexos dessas mudanças sobre a fila estadual. Veja a análise dos precatórios do Estado do RJ após a EC 136/2025.
O Ato Normativo nº 6/2023 continua sob discussão?
O relatório de 2026 também volta ao Ato Normativo nº 6/2023. O documento registra que permaneciam exigências relacionadas à procuração com reconhecimento de firma, validade de três meses e procedimentos específicos para determinados credores. Informa ainda que dois Procedimentos de Controle Administrativo movidos pela OAB/RJ continuavam pendentes no CNJ e que a magistrada responsável comunicou à equipe que o ato estava sendo reformulado. Na inspeção de 2023, o próprio CNJ havia dedicado atenção a diversas exigências desse ato, inclusive à retenção fixa de 3% de Imposto de Renda prevista à época. O relatório de 2026 não reconstrói individualmente o destino de todas essas questões. Portanto, o silêncio sobre determinado ponto não é suficiente para concluir, por si só, se ele foi mantido, revogado ou solucionado por outra via. A Precapp acompanha os PCAs relacionados às exigências para levantamento. Entenda a discussão entre OAB, TJRJ e CNJ sobre procuração recente e reconhecimento de firma.
O tom do relatório de 2026 é diferente do relatório de 2023?
A diferença de linguagem é perceptível. Em 2023, ao analisar os valores em contas e a demora na liberação, a equipe utilizou expressões particularmente incisivas e qualificou como “inconcebível” a situação de recursos que aguardavam meses para chegar aos beneficiários. Também chamou de “soma estratosférica” os R$ 2,188 bilhões encontrados em 29.973 contas individualizadas aguardando ordem de levantamento. Em 2026, o relatório utiliza linguagem mais favorável na avaliação geral. Fala em “adequado desempenho”, reconhece avanços na gestão, elogia o Portal e o atendimento e registra evolução no cumprimento do parâmetro de pagamento. Mas o tom mais positivo não elimina a gravidade de todos os achados. O mesmo documento registra “significativa preocupação” com os R$ 4,288 bilhões em contas, exige “medidas urgentes”, mantém pendências de 2023 e termina com 34 determinações. É possível identificar também uma diferença na forma como o relatório descreve a resposta institucional aos problemas: há vários registros de providências tomadas durante a fiscalização, correções realizadas na própria semana e projetos iniciados para solucionar falhas.
O que os documentos não permitem afirmar é por que houve essa mudança de linguagem. Não seria adequado atribuí-la à personalidade de magistrados, à composição da equipe de inspeção ou a qualquer outra causa sem elementos objetivos que sustentem essa conclusão.
A constatação segura é outra: a avaliação institucional tornou-se mais favorável, enquanto uma agenda relevante de correções permanece aberta.
O que aconteceu após o relatório nas discussões entre OABRJ e TJRJ?
Há uma movimentação posterior à inspeção que merece acompanhamento. Em 3 de setembro de 2026, representantes da OABRJ se reuniram com a gestora de Precatórios do TJRJ, desembargadora Daniela Ferro, para tratar de andamento processual, novos sistemas de pagamento e acesso às informações. Segundo a OABRJ, foi anunciada a previsão de entrada de 40 servidores, inicialmente dez já treinados para auxiliar no andamento dos precatórios. A notícia dialoga diretamente com a determinação do CNJ para ampliar o quadro de servidores efetivos do DEPJU.
A informação não permite concluir que a determinação já foi integralmente cumprida. Será necessário verificar a efetiva lotação dos servidores, as funções exercidas e os resultados produzidos.
Leia a notícia da OABRJ sobre a reunião com o TJRJ. O Portal de Precatórios do TJRJ identifica atualmente Daniela Ferro Affonso como desembargadora gestora de precatórios e disponibiliza consultas aos credores.
O que isso muda para quem tem um precatório no TJRJ?
O relatório não altera automaticamente a posição do credor na ordem cronológica, não estabelece uma nova data individual de pagamento e não significa que o precatório será pago em 90 dias. O prazo de 90 dias encontrado nas determinações é destinado ao cumprimento de providências administrativas pelo Tribunal. Os efeitos para os credores dependerão da implementação concreta dessas medidas. Melhores controles de contas, integração de sistemas, reforço da equipe, gestão das RPVs, conferência de cálculos e aprimoramento dos fluxos podem produzir maior eficiência e transparência. Mas a situação de cada precatório continua dependendo de fatores como ente devedor, regime de pagamento, orçamento, posição na fila de precatórios do TJRJ, natureza do crédito, preferências constitucionais e eventuais pendências processuais. Para quem quer compreender o instituto antes de analisar sua situação individual, a Precapp explica em detalhe o que é precatório e qual sua função jurídica.
Qual é a principal conclusão do relatório do CNJ?
O relatório de 2026 mostra avanços concretos no Departamento de Precatórios do TJRJ, especialmente no volume de pagamentos, no Portal, no atendimento e em iniciativas de modernização. Ao mesmo tempo, o CNJ registra que determinações anteriores não haviam sido integralmente cumpridas, reencontra problemas tratados em 2023 e identifica novas questões relevantes. A imagem que emerge é, portanto, mais complexa do que uma simples melhora ou piora. O fluxo corrente apresenta sinais de avanço, enquanto problemas estruturais e um estoque operacional expressivo continuam exigindo providências. Também é perceptível que a linguagem utilizada em 2026 é mais favorável que a do relatório de 2023. Mas, quando se observam as determinações finais, o volume de recursos que precisa ser analisado e os temas que voltam à pauta, fica claro que ainda há uma agenda importante de correções. O próximo passo é acompanhar o cumprimento efetivo das 34 determinações, o reforço do quadro de pessoal, as integrações tecnológicas, a revisão das normas internas e, principalmente, a regularização dos valores mantidos em contas.
Para o credor, é a execução dessas medidas, e não apenas a avaliação contida no relatório, que poderá produzir efeitos concretos sobre o processamento e o pagamento dos precatórios.
Quais cuidados observar antes de decidir vender um precatório?
O relatório do CNJ ajuda a entender o funcionamento do sistema, mas a decisão sobre aguardar ou negociar um crédito exige análise individual. Para complementar a leitura, a Precapp reuniu dois conteúdos em vídeo sobre segurança na cessão e experiências de clientes.
Vídeo complementar: 7 cuidados antes de vender seu precatório
Se você está considerando antecipar o crédito, vale assistir a este conteúdo da Precapp com orientações práticas sobre cuidados importantes antes da negociação.
Precapp · 7 cuidados antes de vender seu precatório
Veja também a matéria 5 cuidados que você deve ter ao vender o seu precatório.
Depoimentos: a experiência de quem já negociou com a Precapp
Assista ao compilado com relatos de clientes que passaram pelo processo de negociação de seus precatórios com a Precapp.
Precapp · Compilado de depoimentos de clientes
Entenda a situação do seu precatório no TJRJ
O relatório do CNJ mostra tendências gerais do Tribunal, mas não define quando um precatório específico será pago. Ente devedor, posição na ordem cronológica, natureza, orçamento, preferências, cálculos e eventuais pendências podem produzir cenários bastante diferentes. Solicite uma análise para entender a situação do seu precatório e as alternativas disponíveis, com segurança e transparência.
Na Precapp, o seu Precatório vale mais.
Perguntas frequentes
P O CNJ concluiu que os problemas do Departamento de Precatórios do TJRJ foram resolvidos?
Não. O relatório reconhece avanços, mas registra que determinações e recomendações da inspeção de 2023 ainda não haviam sido integralmente atendidas. Também estabelece 34 determinações relacionadas a diferentes áreas do processamento de precatórios.
P Os R$ 4,288 bilhões encontrados pelo CNJ estavam disponíveis para pagamento imediato?
Não. O próprio relatório divide esse montante entre valores em processamento, valores relacionados a mandados antigos não sacados, recursos pendentes de transferência e saldos residuais. O CNJ determinou que o TJRJ faça uma análise integral para definir a situação e destinação de cada parcela.
P O volume de dinheiro parado aumentou em relação a 2023?
Os relatórios não permitem afirmar isso diretamente. Em 2023 e 2026 foram utilizadas classificações e universos diferentes. O que pode ser afirmado é que valores mantidos em contas continuam sendo um tema relevante e receberam novas determinações do CNJ.
P O TJRJ tem que pagar todo precatório em 30 dias?
Não. O relatório informa que, após decisão posterior do CNJ, o parâmetro de 30 dias passou a ser considerado a partir da identificação do credor em sua posição na ordem cronológica, desde que não existam intercorrências administrativas, até a disponibilização dos valores.
P O relatório diz que o prazo de 30 dias já está sendo cumprido?
Não integralmente. A equipe informou que o setor não conseguiu evidenciar o prazo médio de 30 dias, embora tenha reconhecido evolução no cumprimento do parâmetro.
P Por que o relatório de 2026 parece mais positivo que o de 2023?
A linguagem é efetivamente mais favorável e o documento reconhece pagamentos, transparência, atendimento e providências tomadas durante a inspeção. Mas os documentos não permitem atribuir a diferença de tom a uma causa específica.
P O CNJ determinou mudanças nas cessões de precatórios?
Sim. Entre outras medidas, determinou a edição de norma específica sobre os requisitos mínimos das escrituras públicas utilizadas nas cessões. O relatório também identificou questão relacionada à retenção do Imposto de Renda em operações de cessão.
P A notícia sobre 40 novos servidores significa que o problema de pessoal já foi resolvido?
Ainda não. A OABRJ informou a previsão de entrada de 40 servidores, começando por dez já treinados. O cumprimento da determinação do CNJ dependerá da efetiva implementação e da estrutura que resultar dessa medida.
P As 34 determinações mudam a posição do meu precatório na fila?
Não automaticamente. São providências administrativas destinadas ao TJRJ. A posição e o pagamento de cada crédito continuam dependendo das regras aplicáveis ao ente devedor e da situação individual do precatório.
Fontes consultadas
Esta análise foi estruturada com base no relatório da inspeção do CNJ, nas normas aplicáveis ao pagamento de precatórios e em informações institucionais posteriores relacionadas aos temas abordados.
Fontes oficiais externas
- CNJ: julgamento da Inspeção nº 0002499-73.2026.2.00.0000
- CNJ: relatórios de inspeções e correições
- CNJ: inspeção realizada no TJRJ entre 25 e 29 de maio de 2026
- CNJ: Resolução nº 303/2019
- CNJ: Provimento nº 207/2025
- CNJ: Recomendação nº 164/2025 sobre PIX
- Planalto: Emenda Constitucional nº 136/2025
- Receita Federal: Solução de Consulta COSIT nº 208/2017
- STF: Tema 792 da repercussão geral, RE 729.107
- TJRJ: Portal de Precatórios


 Fale com um especialista
 Fale com um especialista