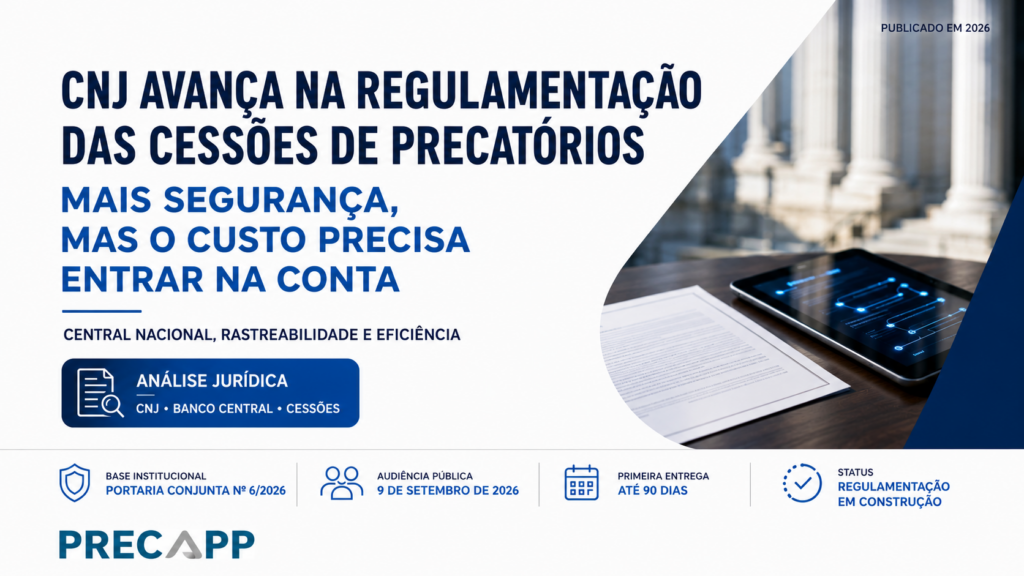
CNJ avança na regulamentação das cessões de precatórios: mais segurança jurídica, mas o custo também precisa entrar na conta
Uma infraestrutura nacional para registrar e rastrear cessões pode reduzir fraudes, divergências e incertezas. O desafio é fazer com que a segurança proteja o credor sem transformar a operação em uma sucessão de formalidades cujo custo, no fim da cadeia, precisa caber no próprio precatório.
Em síntese
CNJ e Banco Central estão estruturando uma sistemática nacional de registro, rastreabilidade e controle das cessões de precatórios. Se funcionar bem, ela pode reduzir fraudes, duplicidades, divergências procedimentais e riscos que hoje encarecem as operações.
Menor risco tende a significar menor prêmio de risco. Mas o movimento inverso também existe: custos obrigatórios de escritura, registro e outras formalidades entram na formação econômica da aquisição e podem reduzir o espaço disponível para a proposta ao credor.
Uma nova infraestrutura deveria substituir controles que se tornem redundantes, e não apenas acrescentar etapas. Para cada formalidade obrigatória, é preciso saber qual risco adicional ela elimina, quanto custa e se existe alternativa menos onerosa.
O que está em construção
O mercado de cessões de precatórios está diante de uma possível mudança estrutural.
O Conselho Nacional de Justiça realizará, em 9 de setembro de 2026, audiência pública destinada ao aprimoramento da disciplina nacional dos precatórios. Os debates serão organizados em três eixos: uma nova resolução geral em substituição à Resolução CNJ nº 303/2019; a criação de uma Política Judiciária Nacional de Tratamento Adequado dos Precatórios; e, em caráter prospectivo, a discussão de parâmetros gerais relacionados à cessão de créditos, destinada a subsidiar futuros estudos e eventual regulamentação específica. Consulte a programação oficial da audiência pública no CNJ.
A Precapp já explicou o contexto e os objetivos desse debate em conteúdo específico sobre a audiência pública do CNJ e as novas regras nacionais de precatórios.
A discussão, porém, já ultrapassou o campo exclusivamente normativo.
A Portaria Conjunta nº 6, de 6 de agosto de 2026, do CNJ e do Banco Central, instituiu um Grupo Executivo Interinstitucional destinado à estruturação normativa, tecnológica e operacional de uma sistemática nacional de registro, rastreabilidade e controle das cessões. Entre suas atribuições estão a arquitetura da futura Central Nacional de Cessões de Créditos de Precatórios vinculada ao SisPreq, a integração com sistemas dos tribunais, portas eletrônicas notariais e entidades registradoras, além da definição de padrões nacionais de dados e de mecanismos de prevenção de duplicidades.
Consulte a Portaria Conjunta nº 6/2026 no CNJ
O cronograma mostra que a discussão é imediata. Entre as entregas progressivas, a Portaria prevê, em até 90 dias, relatório técnico sobre os requisitos mínimos da Central Nacional, das portas eletrônicas de integração, da comunicação notarial, do registro eletrônico e da conciliação com os tribunais. Em até 180 dias está previsto relatório conclusivo para encaminhamento da implantação da nova sistemática. O Grupo Executivo tem duração inicial de 180 dias, prorrogável por igual período.
O Banco Central possui função específica nesse arranjo. O grupo deverá acompanhar e subsidiar proposta de ato normativo do BC sobre requisitos técnicos, operacionais, de governança, segurança, interoperabilidade e supervisão das entidades registradoras que atuarem no registro eletrônico da cadeia de cessões. Isso ajuda a explicar a presença da autoridade monetária em uma estrutura que, à primeira vista, poderia parecer exclusivamente judiciária.
Outro aspecto merece registro positivo. A Portaria determina expressamente que eventuais acordos de cooperação preservem a governança pública dos dados, a ausência de exclusividade privada, a interoperabilidade, a auditabilidade e a segurança da informação. Também estabelece que eventual colaboração técnica ou tecnológica de entidades privadas não implicará transferência da titularidade ou do controle dos dados públicos nem exclusividade de atuação no ambiente de registro ou integração.
Essa salvaguarda é relevante. A construção de uma infraestrutura nacional pode envolver participantes privados sem que isso signifique transformar o registro das cessões em ambiente controlado exclusivamente por um deles.
Paralelamente, o CNJ e o Colégio Notarial do Brasil/Conselho Federal firmaram Termo de Cooperação Técnica voltado ao desenvolvimento colaborativo do SisPreq e à criação do Portal Nacional das Cessões de Crédito. Segundo o próprio CNJ, o acordo busca aperfeiçoar os instrumentos tecnológicos utilizados na gestão, no processamento, no acompanhamento e na padronização dos precatórios, além de estruturar um portal específico para dar transparência às cessões.
Leia o comunicado oficial sobre o acordo entre CNJ e Colégio Notarial do Brasil
Há, portanto, uma movimentação coordenada. O que está sendo construído não é apenas uma nova forma de informar ao tribunal que determinado crédito foi vendido. Trata-se de uma infraestrutura destinada a acompanhar a cadeia jurídica das cessões desde a negociação até o pagamento.
Um ponto merece atenção especial.
Em comunicação oficial de 12 de agosto, o CNJ afirmou que a nova regulamentação tornará obrigatória a escritura pública na primeira cessão do precatório, com o objetivo de assegurar ao credor informações claras sobre valor atualizado do crédito, preço negociado, deságio e consequências da operação. O Conselho também declarou que a intenção é ampliar transparência, segurança jurídica e rastreabilidade das negociações.
Leia a comunicação oficial do CNJ sobre a nova sistemática
É importante distinguir anúncio e norma vigente. O texto da Portaria nº 6 institui o Grupo Executivo e define as entregas que subsidiarão a futura regulamentação. Ele não contém, por si só, uma regra nacional atualmente vigente impondo escritura pública a todas as primeiras cessões.
É justamente porque parte relevante da arquitetura está sendo desenhada agora que esse debate é importante.
A iniciativa é boa e pode ser muito boa
A Precapp vê com bons olhos a criação de uma Central Nacional de Cessões.
A Constituição Federal autoriza expressamente o credor a ceder, total ou parcialmente, seus créditos em precatórios a terceiros, independentemente da concordância do devedor. Também determina que a cessão seja comunicada ao Tribunal de origem e ao ente federativo devedor para produzir os efeitos previstos constitucionalmente.
Para quem deseja compreender primeiro a natureza desse crédito, a Precapp explica em detalhes o que é um precatório e qual é sua função jurídica.
A Resolução CNJ nº 303/2019 já disciplina aspectos das cessões de precatórios e permite, inclusive, que o presidente do tribunal regulamente a exigência de instrumento público como condição para o registro.
Apesar dessa base normativa, a experiência prática mostra que ainda podem existir diferenças relevantes entre tribunais e órgãos responsáveis pelo processamento dos precatórios.
Exigências documentais, fluxos de registro e interpretações sobre a extensão do controle da operação nem sempre são uniformes.
Essa fragmentação gera tempo, custo e incerteza.
Uma Central capaz de preservar a cadeia de titularidade, identificar cessões registradas, prevenir duplicidades e propagar automaticamente as informações necessárias ao pagamento pode mudar significativamente esse cenário.
O benefício não seria apenas dos cessionários. O cedente ganharia maior segurança sobre a operação. Os tribunais poderiam reduzir conferências manuais, petições e decisões sobre questões meramente operacionais. O ente devedor teria maior segurança sobre quem deve receber. E o mercado passaria a trabalhar com dados mais estruturados e confiáveis.
Há ainda uma consequência econômica importante:
Quem compra um precatório considera prazo, risco jurídico, risco operacional, liquidez, custo de capital e alternativas de investimento. Quanto maior a incerteza sobre a cessão, seu registro ou o futuro pagamento ao cessionário, maior tende a ser o prêmio de risco incorporado à aquisição.
Se uma infraestrutura nacional reduz esse risco, ela pode contribuir para propostas melhores e deságios menores.
Essa é uma das razões pelas quais a Precapp apoia o movimento.
A questão não é escolher entre segurança e liberdade econômica.
É construir um modelo capaz de entregar as duas coisas.
Padronizar também significa limitar decisões econômicas subjetivas
Uma regulamentação nacional pode oferecer outro ganho relevante: separar com clareza controle jurídico da validade e avaliação econômica do negócio.
Na prática, existe o risco de a análise de uma cessão ultrapassar capacidade das partes, autenticidade, disponibilidade do crédito, fraude ou outros elementos jurídicos e alcançar uma questão diferente: a opinião de quem examina posteriormente a operação sobre o preço que deveria ter sido negociado.
Qual seria o deságio juridicamente aceitável?
10%? 20%? 40%?
O percentual deveria variar conforme o ente devedor? O prazo estimado para pagamento? A taxa de juros da economia? A posição na fila? A liquidez do crédito? O custo de capital?
E, sobretudo, qual seria o parâmetro jurídico objetivo para definir o preço adequado?
Sem um critério normativo objetivo, a análise deixa o terreno da legalidade e se aproxima de uma revisão posterior da conveniência econômica do negócio.
Na visão da Precapp, o deságio, isoladamente, não deve ser fundamento para recusar uma cessão.
Isso não significa afastar o controle jurídico. Incapacidade, fraude, simulação, coação, erro, dolo, lesão juridicamente caracterizada, falsidade documental, duplicidade de cessões, indisponibilidade do crédito e outros vícios concretos devem ser examinados quando existirem.
O controle deve recair sobre a validade do negócio e a qualidade da manifestação de vontade.
Não sobre a preferência econômica pessoal de quem o analisa posteriormente.
Proteger a decisão, não escolher o preço
A pergunta central não deveria ser apenas “qual foi o percentual de deságio?”.
Deveria ser:
Ele sabe qual crédito possui? Conhece o valor disponível naquela data? Sabe quanto receberá? Compreende que está trocando um valor futuro por liquidez presente? Tem elementos razoáveis para compreender a perspectiva de pagamento? Entende o percentual do crédito que está transferindo e os efeitos da cessão? Teve oportunidade real de buscar orientação independente?
Se essas informações foram disponibilizadas de maneira clara, se as partes são capazes e se a manifestação de vontade é livre, o preço pertence, em princípio, ao campo da autonomia privada.
Para compreender a operação na prática, consulte também o conteúdo da Precapp sobre como funciona a cessão de um precatório trabalhista.
Uma pessoa pode preferir aguardar o pagamento integral e atualizado de seu crédito. Outra pode atribuir maior valor à liquidez presente e aceitar um preço menor.
As duas decisões podem ser economicamente racionais conforme as circunstâncias de cada pessoa.
A informação essencial deve vir de quem possui os dados: o tribunal
É nesse ponto que a futura infraestrutura oferece uma oportunidade especialmente importante.
O CNJ declarou que pretende assegurar ao credor informações claras sobre valor atualizado, preço, deságio e consequências da operação.
A finalidade é adequada.
A pergunta seguinte é: quem deve produzir a informação objetiva sobre o próprio crédito?
A resposta mais segura nos parece ser o próprio tribunal.
O ideal seria a emissão automática de uma certidão eletrônica, datada e verificável, que registrasse a situação do precatório na data da cessão.
Sempre que essas informações estivessem disponíveis no sistema, a certidão poderia indicar valor atualizado, retenções, honorários destacados, penhoras, cessões anteriores registradas, reservas, bloqueios e demais elementos que afetem o valor efetivamente disponível.
A autoria da informação importa.
Critérios de atualização podem mudar em razão de alterações constitucionais, legislativas ou jurisprudenciais. A EC nº 136/2025, por exemplo, alterou novamente o regime constitucional dos precatórios e regras relacionadas à atualização dos requisitórios.
Se o critério mudar posteriormente, o valor certificado numa data anterior poderá deixar de corresponder ao saldo futuro. Isso não significa que a informação original estivesse errada.
Uma certidão oficial deixa claro quem informou, quando informou e qual era a situação naquele momento.
E ela precisa ser automática.
Não faria sentido criar uma obrigação de transparência e exigir que, para cumpri-la, as partes precisem apresentar uma petição, aguardar apreciação, obter deferimento e depender da emissão manual pela serventia.
A perspectiva de pagamento também faz parte da decisão consciente
Conhecer o valor atualizado não basta.
Dois precatórios de R$ 100 mil podem ter realidades econômicas completamente diferentes se um estiver próximo do pagamento e outro estiver inserido numa fila significativamente mais longa.
Por isso, seria desejável que o próprio tribunal fornecesse ao credor uma perspectiva baseada nos dados disponíveis: regime aplicável, exercício orçamentário, posição cronológica, plano de pagamento do ente devedor e ritmo recente de quitação.
Naturalmente, essa informação deve ser apresentada como estimativa.
Na ausência de uma estimativa oficial, ao menos é possível apresentar um panorama objetivo. O ano de orçamento do precatório, o regime do ente e os exercícios alcançados pelos pagamentos são elementos importantes para avaliar a proximidade do recebimento.
A Precapp utiliza essa lógica, por exemplo, em suas análises sobre a previsão de pagamento dos precatórios do Estado do Rio de Janeiro após a EC 136/2025.
Transparência não significa adivinhar o futuro.
Significa colocar os elementos conhecidos à disposição do titular para que ele compare suas alternativas.
O custo também precisa entrar na conta
Até aqui, segurança jurídica, transparência, rastreabilidade e informação apontam na mesma direção.
O problema aparece quando uma estrutura criada para produzir segurança passa a acumular camadas sem que o custo econômico conjunto seja considerado.
Uma aquisição de precatório possui um limite econômico.
O comprador considera prazo, risco, custo de capital, liquidez, despesas operacionais e retorno disponível em investimentos alternativos. A partir dessas variáveis, chega a um valor máximo que consegue desembolsar pelo ativo.
Se a cessão passa a exigir novos custos obrigatórios, esses valores entram necessariamente na equação econômica da aquisição.
O pagamento material pode sair da conta do cessionário. Pode ser ele quem paga cartório, custas, registradora ou, futuramente, eventual tarifa de alguma camada tecnológica.
Isso não muda o ponto central.
Em um mercado concorrencial, quanto mais inevitável e uniforme for determinado custo, menor tende a ser o espaço econômico disponível para a proposta ao titular do crédito.
É nesse sentido que o custo regulatório pode se transformar em deságio.
No fim da cadeia, é o próprio precatório que financia o custo necessário para que sua cessão aconteça.
Custos fixos atingem proporcionalmente mais os pequenos créditos
Um exemplo hipotético deixa o problema evidente:
| Valor do crédito | Custo obrigatório hipotético | Peso sobre o valor do crédito |
|---|---|---|
| R$ 20 mil | R$ 2 mil | 10% |
| R$ 50 mil | R$ 2 mil | 4% |
| R$ 100 mil | R$ 2 mil | 2% |
| R$ 500 mil | R$ 2 mil | 0,4% |
| R$ 2 milhões | R$ 2 mil | 0,1% |
Mas a tabela ainda não mostra integralmente o efeito percebido pelo credor.
Imagine um precatório de R$ 20 mil que, consideradas as condições de prazo, risco e retorno, comporte uma proposta de R$ 12 mil antes dos novos custos, equivalente a um deságio de 40%.
Se R$ 2 mil de custos obrigatórios forem integralmente incorporados à equação econômica dessa aquisição, o espaço disponível para a proposta cairá para R$ 10 mil.
O deságio passará de 40% para 50%.
Nesse exemplo, o custo que representa 10% do valor do crédito corresponde a 16,7% da proposta que seria economicamente possível antes daquela despesa.
Por isso, observar o custo apenas como percentual do precatório pode subestimar seu impacto sobre aquilo que efetivamente chega ao credor.
Em determinado ponto, a consequência deixa de ser apenas uma proposta menor.
A cessão pode simplesmente deixar de ser economicamente viável.
Uma regulamentação concebida para proteger o pequeno credor pode, se não considerar essa dinâmica, reduzir justamente sua liquidez e sua capacidade de encontrar compradores.
O Rio de Janeiro mostra que essa discussão já é concreta
No Estado do Rio de Janeiro, o debate não é apenas teórico.
O § 5º do art. 42 da Resolução CNJ nº 303/2019 permite ao presidente do tribunal regulamentar a exigência de forma pública como condição para o registro da cessão.
O TJRJ utilizou essa faculdade. O art. 5º do Ato Normativo TJ nº 6/2023 estabelece que a cessão de crédito em precatório somente produzirá efeitos em relação ao ente devedor e a terceiros quando celebrada por instrumento público, sendo vedado o registro da cessão na falta dessa forma.
Consulte o Ato Normativo TJ nº 6/2023 do TJRJ
Portanto, para o credor submetido a essa disciplina no TJRJ, a escritura não é apenas uma alternativa voluntária de formalização. Ela integra hoje o conjunto de exigências para que a cessão produza aqueles efeitos e seja registrada.
As tabelas oficiais de 2026 ajudam a dimensionar a ordem de grandeza econômica dessa formalização.
Na Tabela 07 dos Ofícios e Atos de Notas, a faixa acima de R$ 84.256,80 até R$ 112.342,37 indica R$ 1.663,03 pela lavratura e R$ 33,26 no adicional discriminado na própria tabela, somando R$ 1.696,29 antes da distribuição e dos demais componentes aplicáveis.
Consulte a Tabela 07 de emolumentos de notas para 2026
Esse valor é utilizado aqui apenas como referência de ordem de grandeza. O enquadramento de uma cessão concreta depende do valor declarado no ato e das regras aplicáveis. Por isso, não se pressupõe neste artigo que o valor de face do precatório seja necessariamente a base utilizada em toda escritura.
Existe, além disso, cobrança judicial específica para o registro da cessão. Para precatório expedido com valor nominal entre R$ 50 mil e R$ 150 mil, a tabela do TJRJ prevê R$ 1.326,03 para o ato de registro, sem prejuízo das demais parcelas ou acréscimos aplicáveis ao recolhimento concreto.
Consulte a tabela oficial de custas judiciais do TJRJ para 2026
Não é necessário transformar essa discussão numa planilha de emolumentos.
O dado relevante é outro:
Esses custos precisam ser colocados na mesma balança que o benefício de segurança que pretendem produzir.
Escritura pública, advogado e Central exercem funções diferentes
Para analisar a escritura pública obrigatória, é importante partir do próprio objetivo declarado pelo CNJ.
Segundo o Conselho, a exigência pretende assegurar ao credor informações claras sobre valor atualizado, preço, deságio e consequências da operação.
A escritura pública possui funções legítimas e relevantes.
A Lei nº 8.935/1994 atribui aos notários a função de formalizar juridicamente a vontade das partes, intervir nos atos e negócios jurídicos aos quais elas devam ou queiram dar forma legal ou autenticidade e autenticar fatos.
Um advogado contratado pelo cedente exerce função diferente. Pode analisar o instrumento sob a perspectiva específica de seu cliente, explicar consequências jurídicas, apontar cláusulas que mereçam atenção e ajudá-lo a avaliar alternativas.
Essa distinção é importante diante da finalidade anunciada para a futura exigência.
A escritura pode formalizar a vontade, agregar fé pública e documentar que determinadas informações foram apresentadas e compreendidas. Ela não se confunde, porém, com aconselhamento independente sobre se aquele negócio é econômica ou juridicamente conveniente para quem o celebra.
Isso não diminui a função notarial.
Apenas ajuda a verificar se cada mecanismo utilizado pela futura regulamentação está sendo direcionado ao problema que efetivamente consegue resolver.
O Código Civil também oferece contexto relevante. O art. 288 estabelece que a transmissão de um crédito é ineficaz perante terceiros se não for celebrada mediante instrumento público ou instrumento particular revestido das formalidades legais previstas no dispositivo.
No campo específico dos precatórios existem regras administrativas adicionais.
Também existe o art. 6º-A da Lei nº 8.935/1994, incluído pela Lei nº 14.711/2023.
A pedido dos interessados, o tabelião comunica ao juízo ou tribunal a existência de negociação em curso. A lei estabelece que, se a respectiva escritura pública for lavrada dentro de 15 dias corridos do recebimento da comunicação pelo juízo, serão consideradas ineficazes as cessões realizadas para pessoas não identificadas naquela comunicação notarial.
O mecanismo foi, portanto, estruturado pela lei como faculdade das partes.
Uma de suas funções relevantes é proteger a negociação diante de conflitos na cadeia de cessões.
É justamente aí que surge uma pergunta importante para a futura Central.
Se o sistema nacional tiver registro imediato, cadeia de titularidade, mecanismos de prevenção de duplicidade e comunicação eletrônica ao tribunal, qual parcela dessa função já será exercida nativamente pela nova infraestrutura?
A pergunta não diminui a atividade notarial.
Ela serve para identificar sobreposições.
O mesmo raciocínio vale para identificação, informação e manifestação de vontade.
Uma Central bem projetada pode oferecer identificação eletrônica robusta, informações oficiais do crédito e registro nacional imediato. O tabelião continuará oferecendo fé pública e as funções próprias do notariado. O advogado continuará oferecendo, quando contratado, orientação individual ao credor.
São proteções diferentes.
A questão regulatória é determinar quando cada uma delas acrescenta proteção suficiente para justificar sua obrigatoriedade e seu custo.
Na visão da Precapp, a futura regulamentação deveria admitir, como procedimento ordinário, instrumento particular eletrônico com identificação robusta, conteúdo informacional oficial e registro imediato na Central.
A escritura permaneceria disponível voluntariamente e poderia ser exigida em hipóteses objetivas de maior risco, previamente definidas pela regulamentação.
A assistência de advogado também deve ser estimulada, mas não transformada em obrigação universal.
Regulação baseada em risco é diferente de suspeita universal
Existe uma razão compreensível para o acúmulo de controles.
Para quem administra pagamentos de precatórios, um pagamento correto é o resultado esperado. Um pagamento incorreto pode gerar recuperação de valores, questionamentos administrativos, processos e responsabilizações.
Nesse ambiente, solicitar mais um documento, mais uma autenticação ou mais uma verificação tende sempre a parecer prudente.
Existe, porém, uma assimetria.
Quem cria a camada adicional recebe seu benefício institucional de segurança.
O custo econômico dessa decisão é incorporado à operação.
Por isso, situações diferentes deveriam receber tratamentos diferentes.
Uma cessão ordinária entre partes capazes, identificadas eletronicamente, com informações oficiais sobre o crédito, manifestação clara de vontade e registro imediato em base nacional não apresenta o mesmo perfil de risco de uma operação com inconsistências documentais, indícios de fraude, conflito de titularidade ou dúvida concreta sobre capacidade ou manifestação de vontade.
No segundo grupo, controles reforçados são justificáveis.
No primeiro, deveria existir um fluxo proporcionalmente mais simples.
Isso é regulação baseada em risco.
O novo sistema deve substituir controles, não apenas acumulá-los
A Central Nacional cria uma oportunidade para revisar procedimentos construídos num ambiente fragmentado.
Essa talvez seja uma das maiores vantagens do projeto.
Se a Central comprova que não existe cessão anteriormente registrada, é preciso perguntar quais procedimentos paralelos destinados essencialmente ao mesmo risco continuam necessários.
Se o tribunal entrega automaticamente valor, gravames e saldo disponível, não deveria ser necessário reproduzir essas mesmas informações por diferentes caminhos.
Se a cessão é registrada nacionalmente e propagada aos sistemas responsáveis pelo pagamento, sucessivas petições destinadas apenas a repetir a anotação deveriam perder função.
A arquitetura ideal pode ser resumida numa ideia:
Uma infraestrutura nova não deve simplesmente ser colocada sobre a burocracia existente.
Ela deve substituir aquilo que se tornar desnecessário.
Também é nesse ponto que o custo precisa deixar de ser uma consequência descoberta depois da implantação para se tornar uma variável do próprio desenho.
Para créditos menores, a regulamentação deveria avaliar procedimentos simplificados e custos reduzidos.
Havendo cobrança proporcional, podem ser estudadas estruturas decrescentes e com teto.
Quando a cessão for parcial, também faz sentido avaliar se os custos devem considerar aquilo que efetivamente está sendo transferido, evitando que o valor integral do precatório produza encargos desproporcionais à operação.
E, sobretudo, deve-se evitar que diferentes estruturas cobrem separadamente para executar funções substancialmente sobrepostas.
O objetivo não é gratuidade a qualquer custo.
É proporcionalidade.
A pergunta regulatória passa a ser:
Sem essa resposta, existe o risco de criarmos uma cadeia mais longa e mais cara, apenas digitalizada.
O que a Precapp defende
- Informação oficial. Os dados objetivos do crédito deveriam ser fornecidos automaticamente pelos tribunais, incluindo valor atualizado, gravames e demais elementos relevantes existentes nos sistemas.
- Consentimento informado, não controle de preço. O foco deve estar na capacidade, liberdade e compreensão do cedente. O deságio, isoladamente, não deve funcionar como critério abstrato de validade da operação.
- Proteção proporcional ao risco. Escritura pública, assistência jurídica, ratificação pessoal e outras cautelas podem ser relevantes, mas sua obrigatoriedade deve guardar relação com o risco que pretendem enfrentar.
- Uma entrada e um registro. A nova infraestrutura deve transmitir automaticamente a cessão aos sistemas envolvidos, evitando petições e registros repetitivos.
- Substituição de controles redundantes. Cada nova camada obrigatória deveria indicar qual risco adicional elimina em relação às demais.
- Proteção dos pequenos créditos. Custos fixos ou pouco sensíveis ao valor não deveriam tornar cessões menores economicamente inviáveis. Procedimentos simplificados, estruturas tarifárias proporcionais e tetos merecem ser estudados.
- Avaliação do custo cumulativo. Não basta saber quanto custa isoladamente uma escritura, um registro, uma registradora ou uma plataforma. É preciso avaliar quanto todas essas estruturas representam juntas para créditos de diferentes valores.
- Publicidade estatística. A Precapp apoia a produção de estatísticas anonimizadas sobre o mercado secundário, como já prevê a Portaria nº 6. Quanto maior a qualidade dos dados, melhor poderá ser o debate sobre cessões, riscos, liquidez e, quando as informações disponíveis permitirem, sobre o peso dos custos de transação na formação dos preços.
A segurança jurídica possui valor econômico.
A eficiência também.
Três perguntas para a audiência pública de 9 de setembro
A audiência pública oferece uma oportunidade concreta para que essas questões sejam enfrentadas enquanto parte relevante da arquitetura ainda está sendo definida. O evento está marcado para 9 de setembro de 2026 e prevê a apresentação de contribuições técnicas, institucionais e sociais.
Quando se propõe uma formalidade geral, obrigatória e onerosa, parece razoável que o desenho regulatório explicite qual risco adicional ela elimina, quanto custa e por que alternativas menos onerosas seriam insuficientes.
A primeira pergunta é:
A segunda:
E a terceira:
Se houver respostas convincentes, será possível comparar benefício e custo.
Se a resposta se limitar a “mais segurança”, continuará faltando uma parte essencial da análise.
Uma oportunidade para melhorar o sistema para todos
O movimento iniciado pelo CNJ oferece uma oportunidade rara de melhorar simultaneamente a posição de credores, cessionários, tribunais e entes devedores.
A Precapp apoia a construção de uma infraestrutura nacional capaz de rastrear titularidade, impedir duplicidades, padronizar informações e automatizar a comunicação das cessões.
A própria determinação de preservar ausência de exclusividade privada, governança pública dos dados e interoperabilidade mostra que o desenho já incorpora preocupações importantes para um ambiente nacional aberto e confiável.
Se bem executada, essa estrutura pode reduzir risco jurídico, simplificar o trabalho dos tribunais e melhorar o ambiente econômico das negociações.
Menos incerteza pode significar menor prêmio de risco e, em um mercado competitivo, melhores condições para quem possui o precatório.
O sucesso, contudo, não será medido pelo número de controles criados.
Quanto mais confiável for a Central, maior deve ser a disposição para revisar formalidades criadas em um ambiente no qual essa infraestrutura ainda não existia.
A melhor regulamentação não será a que exigir mais etapas.
Será a que conseguir entregar segurança jurídica, liberdade de decisão e eficiência ao mesmo tempo.
Proteger o credor significa garantir que ele compreenda exatamente o negócio que está realizando.
E significa também impedir que o custo dessa proteção consuma, sem necessidade, parte relevante do próprio precatório que se pretende proteger.
Antes de decidir entre aguardar o pagamento ou realizar uma cessão
É importante compreender o valor do crédito, sua perspectiva de pagamento, os riscos envolvidos e as condições da proposta.
A Precapp trabalha com um princípio simples: informar antes de convencer.
Para aprofundar os cuidados antes de uma negociação, consulte também 5 cuidados que você deve ter ao vender o seu precatório.
Entenda as possibilidades para o seu precatório e solicite uma análise com segurança e transparênciaPerguntas frequentes
P O CNJ já criou definitivamente a Central Nacional de Cessões de Precatórios?
Não. A Portaria Conjunta nº 6/2026 instituiu o grupo responsável pela estruturação da sistemática nacional e definiu entregas técnicas para o desenvolvimento da Central, das integrações e do modelo de registro. A regulamentação específica das cessões continua em construção.
P Em quanto tempo devem aparecer as primeiras definições técnicas da nova Central?
A Portaria prevê entregas em diferentes etapas. Um marco especialmente relevante é o prazo de até 90 dias para apresentação de relatório técnico sobre os requisitos mínimos da Central Nacional, das portas eletrônicas de integração, da comunicação notarial, do registro eletrônico e da conciliação com os tribunais. Os prazos podem ser prorrogados nos termos da própria Portaria.
P A futura Central poderá ficar sob exclusividade de uma empresa privada?
A Portaria nº 6 estabelece expressamente que os acordos de cooperação deverão preservar a ausência de exclusividade privada e que eventual colaboração técnica ou tecnológica de entidades privadas não implicará exclusividade de atuação no ambiente de registro ou integração, nem transferência do controle dos dados públicos.
P A escritura pública já é obrigatória em toda primeira cessão de precatório no Brasil?
Não há, até 31 de agosto de 2026, uma nova norma nacional definitiva em vigor impondo essa obrigação a todas as primeiras cessões. O CNJ anunciou oficialmente que a regulamentação em preparação prevê escritura pública obrigatória na primeira cessão.
Alguns tribunais, porém, já possuem regras próprias. No TJRJ, o art. 5º do Ato Normativo TJ nº 6/2023 exige instrumento público para que a cessão produza efeitos perante o ente devedor e terceiros, sendo vedado seu registro na ausência dessa forma.
P Existe um limite geral de deságio para a venda de precatórios?
As normas nacionais citadas neste artigo não estabelecem um percentual geral máximo de deságio para cessões privadas de precatórios. Isso não afasta a análise de vícios jurídicos concretos, como incapacidade, fraude, coação, erro, dolo, simulação ou lesão juridicamente caracterizada. A posição da Precapp é que o percentual de deságio, considerado isoladamente, não deve funcionar como critério abstrato de invalidade.
P Por que um custo pago pelo comprador pode afetar o valor recebido pelo credor?
Porque os custos necessários para concluir a aquisição integram sua equação econômica. Mesmo quando o cessionário realiza materialmente o pagamento da escritura, das custas ou de eventuais tarifas, esses valores precisam caber no montante total que a operação suporta. Quanto maior o custo obrigatório, menor tende a ser o espaço econômico disponível para a proposta, especialmente quando a despesa é inevitável para os compradores.
P A Central Nacional pode contribuir para reduzir o deságio?
Pode contribuir, mas não há garantia. O deságio depende de prazo esperado, ente devedor, risco, liquidez, custo de capital e outras variáveis. Se a Central reduzir incertezas sobre titularidade, duplicidade, fraude, registro e pagamento, o risco da operação tende a diminuir. Em um mercado competitivo, essa redução pode se refletir em condições melhores para o credor.


 Fale com um especialista
 Fale com um especialista