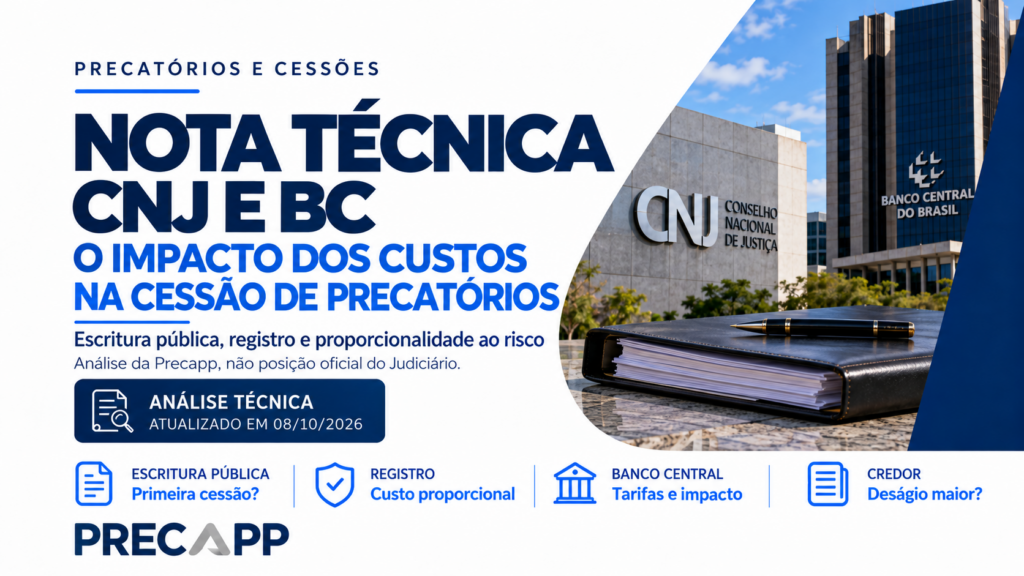
A proposta prevê escritura pública, Central Nacional de Cessões e registro eletrônico. O avanço na segurança jurídica precisa considerar quanto custará ao credor exercer o direito de ceder seu precatório.
Mais rastreabilidade é desejável. Custos desproporcionais não devem ser a consequência.
Situação processual — atualização de 13/10/2026
A Nota Técnica nº 0008310-14.2026.2.00.0000, sob relatoria da conselheira Andréa Cunha Esmeraldo, foi incluída como item 7 da 15ª Sessão Virtual do CNJ, prevista para o período de 8 a 16 de outubro de 2026.
Em 13 de outubro, o período previsto para a sessão ainda está em curso. Nesta atualização, não foi confirmado resultado definitivo do julgamento. A inclusão em pauta não equivale à aprovação da proposta nem à entrada em vigor automática das medidas anunciadas.
Acompanhe a sessão no Plenário Virtual do CNJ e consulte a pauta oficial da 15ª Sessão Virtual.
Em síntese
O Conselho Nacional de Justiça (CNJ) e o Banco Central do Brasil (BC) receberam, em 6 de outubro de 2026, a Nota Técnica produzida pelo grupo responsável por estudar uma nova sistemática nacional para as cessões de créditos de precatórios. Segundo as informações oficialmente divulgadas, o desenho proposto inclui:
- Escritura pública para formalização de cessões, conforme os requisitos a serem definidos;
- Central Nacional de Cessões de Créditos de Precatórios;
- Registro eletrônico das operações por entidades registradoras reguladas pelo Banco Central.
O objetivo declarado é ampliar transparência, rastreabilidade e segurança jurídica, reduzir duplicidades e fortalecer o controle da cadeia de titularidade dos créditos. A Precapp considera positivos esses objetivos.
O ponto de atenção está no custo total da estrutura que começa a ser desenhada. Escritura, eventual tarifa registral, custas judiciais e outras despesas obrigatórias participam da formação do preço pago pelo crédito. Em regra, quanto maior o custo obrigatório da cessão, menor é o espaço econômico disponível para a proposta ao credor e maior é a pressão sobre o deságio.
Deságio é a diferença entre o valor nominal do precatório e o preço efetivamente negociado na cessão. Seu tamanho depende de prazo estimado de pagamento, risco, liquidez, custo de capital e características específicas do crédito.
Por isso, antes da regulamentação definitiva, é importante responder não apenas como o novo sistema funcionará, mas também quanto custará e qual será o efeito conjunto de suas despesas.
O que CNJ e Banco Central estão propondo?
A comunicação oficial do CNJ informa que a nova regulação deverá ser estruturada em dois atos normativos complementares: um do Conselho, voltado aos efeitos da cessão dentro do regime judicial dos precatórios, e outro do Banco Central, destinado a disciplinar entidades registradoras, infraestrutura de registro eletrônico e riscos operacionais.
A proposta também trata dos limites para negociação de direitos ainda litigiosos ou em formação, diferenciando expectativas de crédito dos requisitórios já apresentados e controlados pelos tribunais.
O procedimento foi autuado sob o nº 0008310-14.2026.2.00.0000, classe Nota Técnica, sob relatoria da Conselheira Andréa Cunha Esmeraldo, e incluído como item 7 da 15ª Sessão Virtual de 2026.
A Nota Técnica não representa, por si só, a entrada em vigor imediata de toda a estrutura anunciada. Seu conteúdo servirá de base para atos normativos complementares.
A Precapp já abordou a necessidade de conciliar segurança, eficiência e proporcionalidade na análise de 31 de agosto sobre a regulamentação das cessões de precatórios.
A íntegra da Nota Técnica ainda é um ponto de atenção
Até o fechamento desta publicação, em 7 de outubro de 2026, a Precapp não localizou a íntegra substantiva da Nota Técnica nas fontes públicas consultadas. O extrato do PJe examinado registra a indicação “Proposta de Nota Técnica”, acompanhada dos atos de autuação e redistribuição. Por isso, esta análise separa o que o CNJ divulgou oficialmente das questões cujo detalhamento ainda depende do documento integral e dos futuros atos normativos, especialmente tarifas, regras de transição, base de cálculo, cessões sucessivas, ônus e garantias.
Escritura pública: incertezas sobre as cessões sucessivas
Na comunicação oficial de agosto, o CNJ afirmou que a nova regulamentação tornaria obrigatória a escritura pública na primeira cessão do precatório. A medida busca assegurar informações sobre valor atualizado, preço negociado, deságio e consequências da operação, além de facilitar a análise da titularidade e da documentação.
Na divulgação de outubro, a redação é mais ampla: o formato de escritura pública é proposto como condição de eficácia das cessões perante os tribunais. A comunicação, porém, não esclarece expressamente o tratamento das transferências sucessivas.
Enquanto a íntegra da proposta não estiver acessível, não parece seguro concluir que cada cessão sucessiva exigirá necessariamente uma nova escritura.
O art. 100, §§ 13 e 14, da Constituição Federal autoriza o credor a ceder total ou parcialmente o crédito em precatório independentemente da concordância do devedor e prevê a comunicação ao Tribunal de origem e ao ente federativo devedor para produção dos efeitos da cessão.
Para compreender o instituto, consulte também a matéria da Precapp: O que é precatório?
O custo tem que caber no precatório
Mais segurança pode ser desejável. Mas segurança possui custo — e esse custo precisa caber dentro da operação.
O preço oferecido por um precatório tem um limite econômico. O comprador considera o valor que espera receber, o horizonte provável de pagamento, os riscos jurídicos e operacionais, a liquidez, o custo do capital e o retorno necessário para justificar o investimento.
Imagine, apenas para demonstrar o mecanismo, um precatório de R$ 100 mil para o qual o investimento total máximo economicamente viável seja de R$ 55 mil.
| Cenário | Investimento máximo | Custos | Ao credor |
|---|---|---|---|
| Sem custo adicional | R$ 55.000 | R$ 0 | R$ 55.000 |
| R$ 1 mil de custos | R$ 55.000 | R$ 1.000 | R$ 54.000 |
| R$ 5 mil de custos | R$ 55.000 | R$ 5.000 | R$ 50.000 |
Uma despesa adicional não aumenta aquilo que será pago pelo ente público. Quando não é compensada por redução de risco, ganho de eficiência ou compressão de margem, a despesa reduz o espaço disponível para o preço ao credor.
O custo não surge depois do preço: ele participa de sua formação.
A concorrência continua relevante. Compradores podem aceitar retornos distintos, estimar prazos diferentes e ter custos de capital diversos. Mas ela não elimina a existência de um limite econômico de cada operação.
Um custo de 5% pode consumir um terço da proposta
Considere um crédito nominal de R$ 100 mil cujo preço máximo viável hoje seja de R$ 15 mil. Se despesas obrigatórias totalizarem R$ 5 mil, representarão 5% do valor nominal — mas um terço do preço economicamente disponível para a operação.
Mantido o mesmo limite, o espaço para o preço cai de R$ 15 mil para R$ 10 mil.
Por isso, a avaliação regulatória deve observar também o custo total da cessão em relação ao valor efetivamente negociável, e não somente ao valor de face.
O mercado é bilionário. O credor, muitas vezes, não é.
O mercado de precatórios pode envolver grandes cifras, mas há cessões de R$ 50 mil, R$ 100 mil e R$ 200 mil e créditos maiores cujo valor econômico atual é inferior por causa do prazo e dos riscos. Despesas fixas ou percentuais podem representar impacto maior para esses credores.
O credor individual precisa permanecer no centro da análise regulatória.
Como os custos podem se acumular no Rio de Janeiro?
A Lei Estadual nº 10.234/2023 criou uma custa judicial específica para o registro de cessão de crédito em precatório e acrescentou o § 4º ao art. 17 da Lei Estadual nº 3.350/1999, estabelecendo que a isenção nele prevista não se aplica ao registro da cessão.
Para 2026, a Portaria CGJ nº 517 fixou as custas-base.
Em simulações realizadas pela Precapp na GRERJ Eletrônica em 7 de outubro de 2026, os valores apresentados foram:
| Valor nominal do precatório | Custa-base | Total GRERJ |
|---|---|---|
| Até R$ 50 mil | R$ 331,50 | R$ 417,66 |
| R$ 50 mil a R$ 150 mil | R$ 1.326,03 | R$ 1.670,79 |
| R$ 150 mil a R$ 500 mil | R$ 2.320,56 | R$ 2.923,87 |
| Acima de R$ 500 mil | R$ 3.315,09 | R$ 4.177,00 |
O desembolso final da GRERJ pode incorporar acréscimos legais destinados a fundos específicos.
Esse exemplo mostra por que o impacto da regulação deve considerar a soma de todas as despesas, não apenas cada cobrança isoladamente.
A escritura pública também precisa entrar na análise de impacto
A tabela oficial de emolumentos do TJRJ de 2026 indica, para escrituras na faixa com valor declarado acima de R$ 84.256,80 até R$ 112.342,37, total geral de R$ 2.448,73, antes de ISS municipal e selo.
Isso não significa que a futura escritura de cessão de um precatório de R$ 100 mil necessariamente terá esse custo. O enquadramento, a base de cálculo e a disciplina específica precisam ser conhecidos.
Ainda assim, esse valor de referência demonstra por que o tema deve ser analisado antes da regulamentação.
Quando o preço negociado é muito inferior ao nominal, usar o valor de face como base pode gerar cobrança desproporcional à dimensão econômica da transação.
O próprio Banco Central já enfrentou tarifas excessivas de registradoras
Até 7 de outubro de 2026, a Precapp não localizou nas fontes examinadas o valor, a metodologia ou o responsável pelo pagamento de eventual tarifa no novo registro das cessões de precatórios.
Em outro mercado, o Voto 51/2025-BCB, de 8 de maio de 2025, tratou de tarifas de interoperabilidade entre registradoras de recebíveis de arranjos de pagamento. O Banco Central identificou valores excessivos que vinham, nas palavras do voto, “encarecendo ou, no extremo, inviabilizando operações”.
A Resolução BCB nº 472/2025 estabeleceu padronização e limites máximos para tarifas de interoperabilidade.
Esse precedente não se aplica automaticamente aos precatórios, mas demonstra a importância de mecanismos que assegurem transparência, modicidade, concorrência e proporcionalidade na remuneração de uma infraestrutura obrigatória.
Nova infraestrutura também deve permitir reduzir etapas e custos existentes
A Portaria Conjunta CNJ/BC nº 6/2026 atribuiu ao Grupo Executivo Interinstitucional a proposição de interoperabilidade entre sistemas de precatórios, Central Nacional, sistemas próprios dos tribunais, “portas eletrônicas notariais” — expressão literal do art. 2º, IV — e entidades registradoras.
A tecnologia não deveria servir apenas para acrescentar controles. Também deve abrir espaço para eliminar verificações repetidas, automatizar comunicações e reduzir procedimentos que se tornem desnecessários, sem comprometer a segurança.
O desenho deve considerar o risco de cada operação
Nem todas as cessões possuem o mesmo valor, risco ou complexidade. Operações de grande porte com sucessivas transferências, garantias ou múltiplos agentes podem demandar controles distintos daqueles necessários em cessões simples de menor valor.
A resposta regulatória precisa ser proporcional ao risco que pretende controlar.
A regra de transição precisa ser clara
O novo modelo deve esclarecer o tratamento das cessões anteriores à sua entrada em vigor. No Rio de Janeiro, o Parecer FONAPREC nº 104/2026 concluiu pela preservação da eficácia de cessões por instrumento particular formalizadas e comunicadas antes da mudança normativa local, nos termos da regra de transição aplicável.
A experiência recomenda regra de transição expressa para os negócios regularmente realizados e comunicados sob a disciplina anterior.
Segurança jurídica não pode se transformar em custo desproporcional
Cartórios desempenham funções públicas relevantes, tribunais possuem custos administrativos e entidades registradoras precisarão manter infraestrutura tecnológica.
Isso não significa que tais serviços tenham de ser gratuitos. Significa que a soma das formas de remuneração precisa ser considerada.
Cada nova camada obrigatória deve demonstrar a finalidade pública da exigência, o risco que pretende controlar e a adequação de seu custo.
Segurança jurídica e eficiência econômica não são objetivos incompatíveis. Uma boa regulamentação precisa buscar ambos.
Antes de negociar, conheça os cuidados necessários
A decisão de vender ou manter um precatório deve ser consciente e considerar riscos, documentos, condições econômicas e segurança jurídica.
Vídeo: 7 cuidados antes de vender um precatório
O que a Precapp defende antes da regulamentação definitiva?
A Precapp entende que o novo regime nacional deveria incorporar:
- Análise pública de impacto econômico, com simulações para créditos de diferentes valores, riscos e horizontes de pagamento;
- Avaliação do custo total da cessão, considerando escritura, custas, tarifas e outras despesas obrigatórias;
- Proporcionalidade ao risco e à complexidade, protegendo operações simples e créditos de menor valor;
- Modicidade, transparência e fundamento econômico de eventual tarifa registral, com limites quando necessários;
- Avaliação da base de cálculo de cobranças variáveis, considerando valor nominal e preço efetivamente negociado;
- Eliminação de procedimentos redundantes, aproveitando a interoperabilidade;
- Regra de transição expressa, preservando negócios anteriores regularmente celebrados e comunicados;
- Monitoramento dos efeitos sobre preços, liquidez e custos, com possibilidade de revisão.
Regular é necessário. A conta também precisa ser regulada.
Uma infraestrutura nacional pode ampliar a rastreabilidade, reduzir fraudes e duplicidades e facilitar o controle da cadeia de titularidade. Mas esses benefícios não dispensam a análise econômica.
Custos regulatórios não aumentam automaticamente o valor do precatório. Quando não são compensados por ganhos de eficiência ou redução de risco, ocupam parcela do espaço disponível na operação. Esse impacto não será igual para todos os credores.
Perguntas frequentes
A Nota Técnica já mudou as regras das cessões?
Não automaticamente. A proposta estava pautada para a sessão virtual de 8 a 16 de outubro de 2026. Sua implementação depende de atos normativos próprios e da análise do resultado da apreciação do CNJ.
A escritura pública será obrigatória nas cessões sucessivas?
Em agosto o CNJ mencionou expressamente a primeira cessão. A divulgação de outubro é mais ampla e não esclarece o tratamento das cessões sucessivas. É necessário consultar a íntegra e a regulamentação.
Por que novos custos podem aumentar o deságio?
Porque passam a compor o investimento necessário à aquisição. Quando não são compensados por eficiência, redução de risco ou margem do comprador, pressionam o preço líquido oferecido ao credor.
O comprador não pode absorver esses custos?
Pode, total ou parcialmente, dependendo de concorrência, margens e características do crédito. A despesa, porém, continua integrando o custo total da operação.
Já existe tarifa definida para a futura registradora?
Não foi localizada uma tarifa definida nas informações públicas examinadas até 7 de outubro de 2026.
O que ocorrerá com cessões antigas por instrumento particular?
O regime nacional de transição precisa ser conhecido. A experiência local do Rio de Janeiro, analisada pelo FONAPREC, mostra a importância de preservar negócios regularmente formalizados sob a disciplina anterior.
A Precapp é contra a regulamentação?
Não. A Precapp apoia transparência, rastreabilidade e segurança, com proporcionalidade, eficiência e controle do custo total imposto ao credor.
Veja a experiência de quem já negociou com a Precapp
Conheça relatos de clientes sobre suas experiências de atendimento. Cada operação possui circunstâncias próprias.
Vídeo: depoimentos de clientes Precapp
Entenda como prazo, riscos e custos influenciam a avaliação do seu precatório
Cada precatório possui situação própria. Antes de vender ou decidir aguardar, compare cenários e entenda as condições de seu crédito.
Converse com a equipe da Precapp
A decisão deve ser consciente, com clareza sobre valores, alternativas e condições. Na Precapp, o seu Precatório vale mais.
Fontes e referências
- CNJ — notícia oficial sobre a Nota Técnica
- CNJ — pauta da 15ª Sessão Virtual (8 a 16/10/2026)
- CNJ — acompanhamento da 15ª Sessão Virtual
- Portaria Conjunta CNJ/BC nº 6/2026
- Banco Central — Voto 51/2025-BCB (PDF)
- Banco Central — Resolução BCB nº 472/2025
- CNJ/FONAPREC — Parecer nº 104/2026
- TJRJ — Portaria CGJ nº 517/2026, custas judiciais (PDF)
- TJRJ — Portaria CGJ nº 516/2026, emolumentos extrajudiciais (PDF)
- Constituição Federal, art. 100, §§ 13 e 14
- Bases legais locais citadas: Lei Estadual RJ nº 10.234/2023 e Lei Estadual nº 3.350/1999, § 4º do art. 17.
As simulações GRERJ citadas correspondem à consulta relatada em 7/10/2026; não constituem cotação de custo para uma cessão concreta.

 Fale com um especialista
 Fale com um especialista