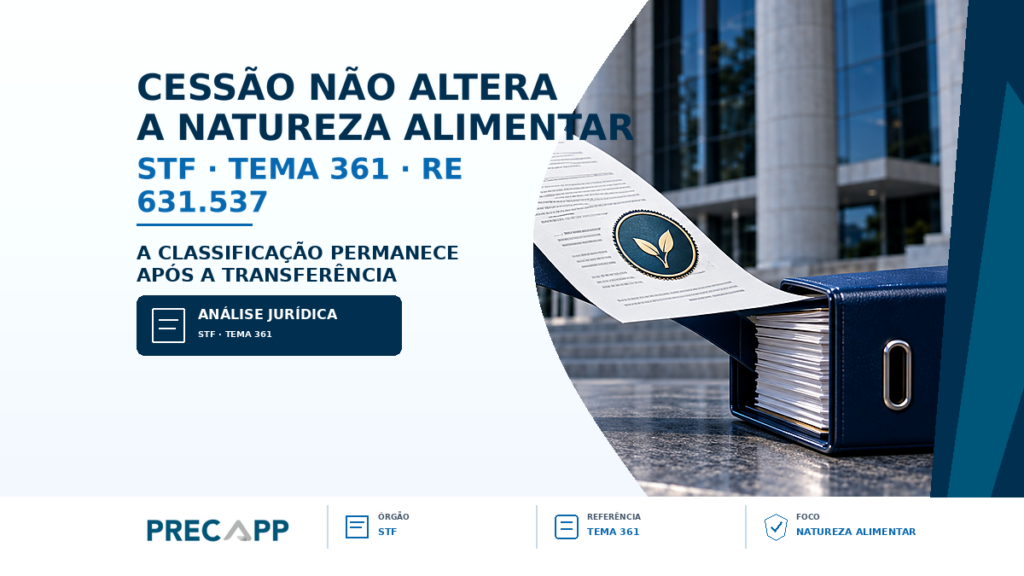
No dia 22/05/2020, o STF, no julgamento do RE 631.537, fixou a Tese de Repercussão Geral, vinculada ao Tema 361, estabelecendo que a cessão de crédito alimentício não implica a alteração da natureza do precatório.
A decisão é relevante para credores, cessionários e compradores de precatórios, especialmente em discussões envolvendo preferência de pagamento e retenção de Imposto de Renda na fonte.
STF fixa tese de repercussão geral sobre a cessão de crédito alimentício
Vender Precatórios Rio de Janeiro Compra de Precatórios Rio de Janeiro STF No dia 22/05/2020, o STF, no julgamento do RE 631.537, fixou a Tese de Repercussão Geral, vinculada ao Tema 361, estabelecendo que:
“A cessão de crédito alimentício não implica a alteração da natureza”
Tese de Repercussão Geral · Tema 361 · RE 631.537
Conclusão central: a cessão do precatório não transforma um crédito alimentício em crédito comum. A natureza do crédito permanece vinculada à sua origem.
O que define a natureza alimentícia de um precatório
O §1º do Art. 100 da CF define que possuem natureza alimentícia os Precatórios decorrentes de salários, vencimentos, proventos, pensões e sua complementações, benefícios previdenciários e indenizações por morte ou invalidez, fundadas em responsabilidade civil.
Precatórios de natureza não alimentícia ou comum
Já os Precatórios provenientes de ações com objetos diversos dos mencionados no §1º do Art. 100 da CF, por exclusão, possuem natureza “não alimentícia” ou “comum”, como alguns preferem chamar.
| Tipo de precatório | Origem indicada | Natureza |
|---|---|---|
| Precatórios decorrentes de salários, vencimentos, proventos, pensões e complementações | §1º do Art. 100 da CF | Alimentícia |
| Precatórios decorrentes de benefícios previdenciários | §1º do Art. 100 da CF | Alimentícia |
| Precatórios decorrentes de indenizações por morte ou invalidez fundadas em responsabilidade civil | §1º do Art. 100 da CF | Alimentícia |
| Precatórios provenientes de ações com objetos diversos dos mencionados no §1º do Art. 100 da CF | Por exclusão | Não alimentícia ou comum |
A preferência dos precatórios alimentícios no pagamento
Ainda segundo o §1º do Art. 100 da CF, os Precatórios de natureza alimentícia devem ser pagos com preferência sobre os Precatórios de natureza comum.
Essa preferência, contudo, se restringe ao ano de orçamento do Precatório, conforme a Precapp já noticiou (https://www.precapp.com.br/content/stf-define-tese-de-repercussao-geral-sobre-ordem-no-pagamento-dos-precatorios).
Ponto de atenção: a preferência do crédito alimentício não elimina a necessidade de observar o ano de orçamento do precatório. A preferência indicada no texto se restringe ao ano de orçamento do Precatório.
A dúvida jurídica: a cessão altera a natureza do precatório?
No entanto, pairava dúvida acerca da alteração ou não da natureza do Precatório em caso de cessão, ou seja, se um Precatório de natureza alimentícia for cedido, ele preserva esta natureza ou passa a ser um Precatório de natureza comum?
Esta dúvida é relevante não só para definir uma possível preferência no momento do pagamento do Precatório, como também para determinar a alíquota do Imposto de Renda que será retido na fonte.
| Questão analisada | Relevância prática | Entendimento consolidado |
|---|---|---|
| Se o precatório alimentício cedido preserva sua natureza | Definição de eventual preferência no pagamento | A cessão de crédito alimentício não implica a alteração da natureza |
| Se a cessão altera a natureza para comum | Discussão sobre tratamento no pagamento e retenção de Imposto de Renda na fonte | O precatório permanece com a natureza de sua origem |
O entendimento da Receita Federal sobre Imposto de Renda
Quando o assunto foi levado à Receita Federal sob a perspectiva da alíquota do Imposto de Renda que incidiria nestas hipóteses, ela entendeu que não haveria alteração, logo, o Precatório permaneceria com a natureza de sua origem, independentemente de ter sido cedido ou não.
Leitura prática: sob a perspectiva indicada no texto, a Receita Federal já havia entendido que a cessão não alteraria a natureza originária do precatório para fins da alíquota do Imposto de Renda incidente nessas hipóteses.
O efeito prático da decisão do STF
Agora, finalmente houve um posicionamento do STF, sacramentando o entendimento majoritário que já vinha sendo aplicado pelos demais tribunais, no sentido de que a cessão de um Precatório de natureza alimentícia não altera a sua natureza.
Assim, o Cessionário, ou seja, o comprador de um Precatório de natureza alimentícia, também poderá recebê-lo com prioridade em relação aos de natureza comum.
Importante: a análise concreta da cessão, da natureza do crédito, da retenção tributária e da posição do precatório na fila deve considerar os documentos do processo, a origem do crédito, o orçamento correspondente e as regras aplicáveis ao ente devedor.
Está avaliando a venda de um precatório alimentício?
A cessão de crédito exige leitura técnica da natureza do precatório, da posição na fila, do orçamento, do ente devedor e dos efeitos práticos para cedente e cessionário.


 Fale com um especialista
 Fale com um especialista