Página atualizada em · Análise da minuta juntada em .
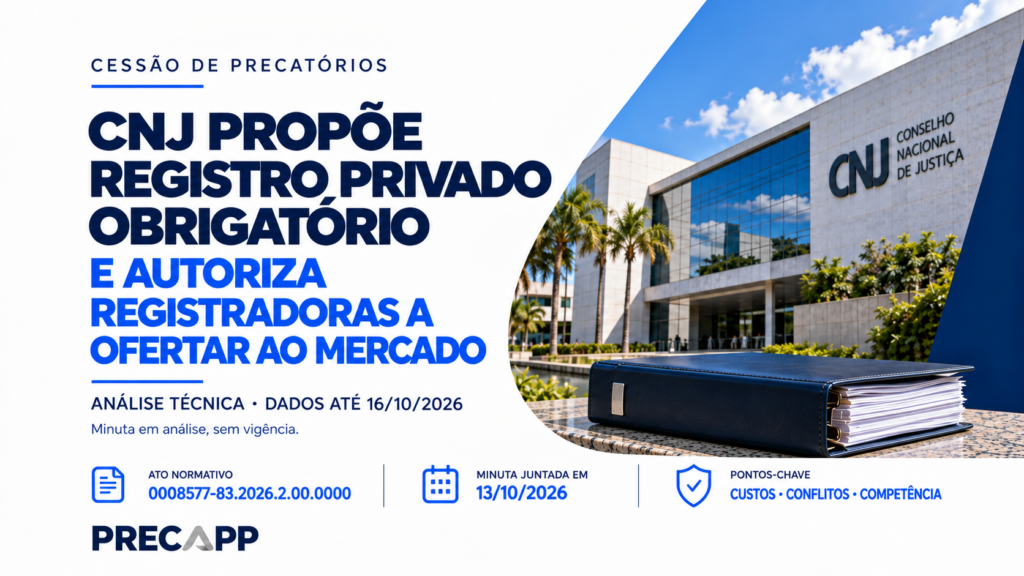
Proposta cria uma porta privada remunerada para a cessão de precatórios, concede às registradoras uma posição privilegiada no mercado e deixa sem resposta conflitos de interesses, custos e limites da competência normativa do Conselho.
O que está acontecendo no CNJ
Atualizado em 16 de outubro de 2026. Esta análise considera a minuta juntada ao Ato Normativo nº 0008577-83.2026.2.00.0000 em 13 de outubro de 2026. O texto ainda está sujeito a deliberação e alterações.
Uma minuta capaz de alterar profundamente o mercado de cessão de precatórios foi juntada, em 13 de outubro de 2026, ao Ato Normativo nº 0008577-83.2026.2.00.0000, em tramitação no Conselho Nacional de Justiça.
O texto propõe condicionar a eficácia da cessão perante os tribunais ao registro eletrônico em uma entidade registradora privada autorizada pelo Banco Central. Além disso, permite que essa mesma entidade venda serviços de informação econômico-financeira, produza análises de mercado e mantenha um ambiente para oferta de precatórios a potenciais compradores.
Um despacho determinou providências para a possível inclusão do procedimento na 2ª Sessão Extraordinária do CNJ, prevista para 20 de outubro. A pauta oficial publicada para essa sessão, contudo, relaciona o Ato Normativo nº 0008573-46.2026.2.00.0000, referente à Política Judiciária Nacional de Tratamento Adequado dos Precatórios, e não a proposta específica sobre cessões. Até 16 de outubro, portanto, não havia confirmação pública de uma data para votação da minuta analisada neste artigo. A inclusão por aditamento de pauta é possível, e este artigo será atualizado se a data for confirmada.
A proposta ainda não está em vigor. Mas o seu conteúdo exige atenção imediata de credores, advogados, empresas do setor e, principalmente, do Plenário do CNJ.
O problema não é apenas a criação de mais uma etapa burocrática. O desenho entrega a uma categoria de agentes privados quatro posições simultâneas:
- registro obrigatório da cessão;
- acesso a informações estruturadas sobre créditos e negócios;
- exploração econômica de dados e análises de mercado;
- operação de um ambiente de oferta dos próprios créditos registrados.
Uma entidade privada passará a integrar obrigatoriamente toda cessão
Pela minuta, a cessão somente produzirá efeitos perante o tribunal depois do cumprimento cumulativo de várias exigências:
- escritura pública;
- comunicação notarial, quando cabível;
- registro eletrônico em entidade registradora;
- comunicação à Central Nacional;
- comunicação ao ente devedor;
- homologação pelo tribunal.
Sem essas etapas, o cessionário não poderá ser habilitado, a titularidade não será alterada, não haverá pagamento em seu nome e a cessão não será considerada eficaz perante o único pagador do precatório: o tribunal.
O registro privado, portanto, não será um serviço acessório contratado livremente. Ele será uma passagem obrigatória para que o negócio produza efeitos no sistema judicial.
A própria minuta, entretanto, afirma que esse registro:
- não altera a titularidade do precatório;
- não substitui a comunicação ao tribunal e ao ente devedor;
- não substitui a homologação judicial;
- não autoriza o pagamento ao cessionário.
A prioridade entre cessões, ônus e garantias concorrentes também será definida pelo protocolo do evento na Central Nacional, não pelo registro mantido pela entidade privada.
Surge, então, a pergunta que os autos ainda não respondem: qual efeito jurídico exclusivo justifica tornar obrigatório e remunerado um registro privado que não transfere titularidade, não concede prioridade, não autoriza pagamento e não vincula o tribunal?
A Central Nacional já receberá as funções essenciais
A minuta também institui a Central Nacional de Cessões de Créditos de Precatórios, vinculada ao SisPreq e sob governança do CNJ.
A Central consolidará a cadeia de titularidade e os eventos de negociação, escritura, registro, homologação, cessão, garantia, constrição, pagamento, baixa, retificação e inconsistência. Ela poderá classificar o status dos créditos e deverá impedir cessões ou garantias duplicadas por meio de alertas e bloqueios operacionais.
A sobreposição é evidente:
No celular, deslize a tabela horizontalmente para visualizar todas as colunas.
| Função | Central Nacional | Entidade registradora |
|---|---|---|
| Cadeia de titularidade | Consolida toda a cadeia e os eventos | Verifica a integridade da cadeia registrada |
| Prevenção de duplicidade | Impede duplicidades por alertas e bloqueios | Exerce controle de unicidade e duplicidade |
| Ordem temporal | O protocolo na Central define a prioridade | Mantém ordem temporal em seu sistema |
| Titularidade e pagamento | Subsidiará a homologação e os atos do tribunal | Não altera titularidade nem autoriza pagamento |
| Solução de divergências | O tribunal decide | Comunica inconsistências |
O tabelião e o tribunal fecham o quadro: a qualificação notarial já examina a cadeia de cessões, a legitimidade do cedente e a compatibilidade da fração cedida com o valor disponível (art. 9º), e o tribunal verifica, antes de homologar, a regularidade da cadeia e a inexistência de duplicidade (art. 42, V e VI).
A criação da Central pode representar avanço importante para padronizar informações e reduzir cessões incompatíveis. A obrigatoriedade de uma camada privada paralela é outra questão.
Não basta chamar essa camada de “complementar”. Para ser obrigatória, remunerada e condicionante da eficácia da cessão, ela precisa desempenhar uma função indispensável que não possa ser executada pela Central Nacional ou pelo próprio tribunal.
O CNJ está criando uma posição privilegiada no mercado
A exigência do registro não cria formalmente uma única empresa monopolista. Poderá haver mais de uma entidade autorizada pelo Banco Central, e a minuta prevê liberdade de escolha entre elas. Mas o próprio texto admite que o sistema entre em operação com “pelo menos uma” registradora autorizada (art. 63, § 3º, II), e a “lógica concorrencial” invocada no art. 40 não é definida em lugar algum, como a própria Divisão de Governança Normativa do CNJ apontou.
Isso não elimina o privilégio regulatório concedido à categoria.
O CNJ pretende criar, por resolução, uma demanda obrigatória para entidades privadas. Toda cessão terá de passar por uma delas. Essas entidades receberão tarifas pelo registro, terão acesso ao fluxo estruturado de informações e poderão explorar serviços comerciais relacionados aos mesmos créditos.
A escolha entre duas ou mais registradoras não altera o fato principal: nenhuma cessão poderá seguir sem contratar uma delas. E quem escolhe é “o tabelião ou as partes” (art. 40). A minuta obriga a escritura a registrar quando o tabelião foi indicado pelo cessionário (art. 15, § 4º); nada equivalente existe para a registradora indicada pelo tabelião, embora seja ele quem decide, em cada escritura, para quem vai a tarifa.
Além disso, a minuta determina que os dados estruturados da escritura sejam transmitidos à registradora. O preço, o valor econômico negociado e o deságio são informações obrigatórias no próprio instrumento. O conjunto exato de dados que chegará à entidade dependerá de regulamentação posterior, mas o desenho já posiciona as registradoras no centro do maior banco de informações econômicas sobre cessões de precatórios do país.
Na prática, o poder público cria o fluxo obrigatório, fornece acesso institucional aos dados e permite que o destinatário desse fluxo explore economicamente serviços adjacentes.
Não é necessário atribuir intenções ou afirmar a existência de lobby para reconhecer o efeito objetivo desse modelo. A vantagem regulatória está no próprio texto.
Registrar e oferecer o mesmo precatório ao mercado são funções incompatíveis
O ponto mais grave está no Capítulo XI.
O art. 45 permite que as registradoras prestem serviços de informação econômico-financeira, de mercado, de análise de crédito e de status do precatório.
O art. 46 permite que elas disponibilizem um ambiente para oferta do crédito ao mercado, com manifestação de interesse, liberação progressiva de informações, aceites e disponibilização de contatos para negociação.
Em seguida, o art. 47 afirma que as registradoras não poderão atuar como intermediárias, recomendar preços, receber comissão de êxito ou direcionar compradores.
A própria minuta define intermediário como aquele que atua de forma remunerada na aproximação das partes, na captação, na assessoria comercial, na estruturação ou na negociação. Um ambiente que recebe ofertas, reúne interessados, administra aceites e libera contatos para negociação realiza, objetivamente, aproximação entre as partes.
A proibição formal de “atuar como intermediária” não muda a natureza econômica da atividade autorizada no artigo anterior.
O problema não é saber se a oferta será voluntária para o credor. O problema é quem operará o ambiente.
Uma entidade incumbida de registrar, controlar a unicidade, identificar inconsistências e receber dados estruturados não pode, simultaneamente, transformar os mesmos créditos em produtos oferecidos ao mercado.
O consentimento do credor não elimina esse conflito. Regras de segregação interna também não eliminariam a incompatibilidade de origem. O art. 46 deve ser excluído integralmente.
Autorizar o agente que controla a porta de entrada obrigatória a operar também o balcão de negócios representa grave desvio de finalidade. A função registral deveria existir para assegurar integridade e rastreabilidade, não para criar oportunidades comerciais para quem recebeu uma posição privilegiada por ato do poder público.
Questões que permanecem sem resposta
Mesmo que esse modelo fosse admitido, o que não defendemos, a minuta ainda deixaria sem resposta questões básicas:
- os dados obtidos no registro poderão alimentar produtos comerciais?
- empresas do mesmo grupo econômico poderão adquirir créditos oferecidos?
- quais barreiras impedirão o uso de informações não públicas?
- haverá auditoria independente sobre segregação de dados e conflitos?
- como será assegurado acesso não discriminatório aos compradores?
- quais tarifas poderão ser cobradas pelo registro, pela análise e pelo ambiente de ofertas?
As alterações entre as versões da minuta
A tabela comparativa juntada aos autos agrava a preocupação. Entre a primeira versão da minuta e a segunda, redigida “após as últimas contribuições enviadas pelos integrantes do Grupo Executivo Interinstitucional”, todas as alterações que tocam as registradoras foram na mesma direção:
- a sanção de descredenciamento por repasse indevido de informações (hoje art. 45, § 4º) foi suprimida;
- a regra de que a iniciativa de ofertar o crédito ao mercado partiria do credor “e nunca do tribunal, tabeliães ou entidades registradoras” perdeu a parte final, e a sanção que a acompanhava também caiu (hoje art. 46);
- a lista fechada dos serviços de informação que a registradora poderia vender foi apagada, e o escopo ficou aberto (hoje art. 45);
- a “fiscalização indireta” dos tribunais sobre as registradoras virou um dever de “comunicar” falhas ao CNJ e ao Banco Central (hoje art. 48);
- entrou a cláusula que subordina tudo o que diz respeito às registradoras à regulamentação do Banco Central (hoje art. 1º, § 3º).
Das três sanções que a primeira versão previa contra as registradoras, sobrou uma (art. 47, parágrafo único), e a própria Divisão de Governança Normativa perguntou a quem compete aplicá-la. Ou seja, a atividade comercial foi preservada enquanto mecanismos expressos de responsabilização foram reduzidos ou deslocados.
A minuta combate conflitos de advogados e silencia sobre os conflitos das registradoras
O tratamento dos conflitos de interesses revela outra incoerência.
O art. 18 estabelece uma vedação ampla para advogados que representem ou tenham representado o credor. A restrição alcança a sociedade de advocacia, profissionais da mesma estrutura, empresas, fundos, veículos de investimento, entidades registradoras e interpostas pessoas nas quais o advogado seja sócio, administrador, representante, beneficiário final ou interessado econômico.
A minuta pode e deve disciplinar situações concretas de conflito. O problema está na assimetria.
Não existe um regime específico equivalente para controladores, administradores, empregados e pessoas relacionadas às próprias registradoras.
As perguntas que a minuta não responde
- um diretor ou controlador de registradora poderá ser sócio de empresa que origina ou compra precatórios?
- uma empresa do mesmo grupo econômico poderá adquirir créditos registrados ou oferecidos na plataforma?
- fundos, veículos ou sociedades ligados aos administradores da registradora poderão comprar?
- cônjuges ou parentes de seus dirigentes poderão controlar originadoras ou adquirentes?
- informações obtidas no registro poderão orientar estratégias de compra de pessoas relacionadas?
A minuta menciona conflitos de interesses de forma genérica entre as situações que podem gerar alertas. Isso não equivale a uma regra objetiva de impedimento, revelação de vínculos, segregação societária e proibição de operações com partes relacionadas.
É juridicamente incoerente criar um capítulo inteiro para conflitos envolvendo advogados e não estabelecer proteção equivalente para o agente que receberá dados compulsoriamente, cobrará tarifas e poderá operar o ambiente de ofertas.
Há base legal para criar essa obrigação privada?
O CNJ possui competência constitucional para controlar a atuação administrativa e financeira do Poder Judiciário e expedir atos regulamentares dentro desse campo.
Essa competência sustenta a disciplina da homologação, do pagamento, da baixa, da comunicação e do funcionamento de uma Central Nacional nos tribunais.
Ela não representa, contudo, uma autorização irrestrita para criar obrigações privadas remuneradas, organizar um novo mercado ou estabelecer condições adicionais para o exercício de direitos patrimoniais. A Constituição limita o poder regulamentar do Conselho ao âmbito de sua competência.
O art. 100, §§ 13 e 14, da Constituição permite que o credor ceda total ou parcialmente seu precatório e estabelece que a cessão produzirá efeitos depois de comunicada ao tribunal de origem e ao ente devedor. A minuta adiciona uma condição privada e onerosa que não está expressa no texto constitucional.
A questão é relevante porque o art. 5º, II, também determina que ninguém será obrigado a fazer ou deixar de fazer algo senão em virtude de lei. Criar, por resolução administrativa, uma contratação privada obrigatória como requisito para que o tribunal reconheça a cessão pode representar violação à reserva legal e excesso do poder regulamentar. O ponto não é a forma: o Supremo Tribunal Federal reconhece ao CNJ poder normativo primário dentro do campo do art. 103-B, § 4º. O excesso está no objeto. Uma resolução sobre os efeitos administrativos da cessão perante os tribunais passa a organizar um mercado de serviços privados, com tarifa, demanda compulsória e balcão de ofertas.
A Lei nº 12.810/2013 disciplina o registro de ativos financeiros, especialmente no contexto de operações inseridas no Sistema Financeiro Nacional. Seu art. 26-A atribui ao Conselho Monetário Nacional a definição dos ativos alcançados, considerando justamente sua inserção em operações do sistema financeiro.
A Resolução CMN nº 4.593/2017, por sua vez, disciplina o registro por instituições financeiras e demais instituições autorizadas pelo Banco Central e afirma que o registro é facultativo, ressalvadas hipóteses específicas de obrigatoriedade previstas em regulamentação própria. Ela não resolve, de forma automática, a situação de toda e qualquer cessão de precatório realizada fora de uma operação do Sistema Financeiro Nacional.
A própria Divisão de Governança Normativa do CNJ apontou a necessidade de esclarecer se o precatório pode ser qualificado como “ativo financeiro” para os fins adotados pela minuta. Também registrou dúvidas sobre a competência do CNJ para descredenciar entidades autorizadas e supervisionadas pelo Banco Central. A manifestação técnica que consolidou o texto não respondeu a nenhuma das duas perguntas. O contraste com o tabelião é instrutivo: ele entra na cessão por força de lei (art. 6º-A da Lei nº 8.935/1994, que criou a comunicação notarial de negociação). A registradora entra por força de resolução.
O desenho resultante é uma delegação em branco. O CNJ cria o requisito, mas tudo o que diz respeito às registradoras, aos sistemas de registro e ao registro eletrônico “será aplicado em conformidade com a legislação e com a regulamentação expedida pelo Banco Central” (art. 1º, § 3º), e o custo “observará a regulamentação própria do Banco Central” (art. 62, § 3º). O Conselho fixa a obrigação e abre mão, no mesmo ato, de disciplinar o conteúdo dela.
A conclusão definitiva sobre a validade do futuro ato caberá ao controle jurisdicional. Mas o risco jurídico é real: uma resolução do CNJ pretende criar uma condição privada, obrigatória e remunerada que não aparece na Constituição e cuja base legal específica ainda não foi demonstrada nos autos.
A autorização para que registradoras explorem um ambiente de oferta apresenta problema adicional. Operar um mercado de precatórios não é atividade necessária à gestão administrativa dos tribunais, à homologação da cessão ou ao pagamento do crédito. É atividade econômica.
Ao autorizá-la dentro de uma resolução sobre os efeitos judiciais da cessão, o CNJ pode estar ultrapassando os limites de sua competência e utilizando sua autoridade administrativa para conferir vantagem comercial a agentes privados.
Gratuita para o Judiciário não significa gratuita para o cedente
Em agosto, a Portaria Conjunta CNJ/BC nº 6/2026, que criou o Grupo Executivo, dizia que a construção da sistemática “não implica transferência de recursos” e que eventuais despesas dependeriam de “instrumento próprio, disponibilidade orçamentária e observância das normas aplicáveis” (art. 10). Em outubro, a exposição de motivos diz outra coisa: a solução tecnológica será desenvolvida com o Colégio Notarial do Brasil e com as entidades registradoras, “que participarão da estruturação tecnológica e arcarão com os custos de desenvolvimento da solução, nos termos do modelo interinstitucional em construção”. E conclui: “A Central Nacional será oferecida gratuitamente aos tribunais.”
O desenvolvimento de uma infraestrutura pública é financiado, portanto, por entes privados que recuperam o investimento cobrando por um requisito que a mesma resolução torna obrigatório, com o modelo de remuneração ainda “em construção”. O Plenário aprovaria a obrigação antes de conhecer o arranjo que a remunera.
A mesma minuta prevê que os custos do registro eletrônico e dos serviços das registradoras serão disciplinados pelo Banco Central. Também mantém os emolumentos da escritura pública conforme as tabelas locais. A Divisão de Governança Normativa registrou, ainda, que a Nota Técnica conjunta CNJ/BC recomendava alocar os custos preferencialmente ao cessionário, especialmente quando profissional, e que a diretriz não foi contemplada no art. 62. Ninguém explicou por quê.
Não importa se a tarifa será formalmente cobrada do comprador, do tabelião, do intermediário ou de outro participante. Todo custo obrigatório para adquirir o crédito será incluído no cálculo econômico da proposta e reduzirá o valor disponível para pagar ao credor.
A própria minuta reconhece essa realidade. O quadro-resumo econômico da escritura deverá apresentar, sucessivamente:
- o preço;
- o deságio;
- os custos notariais e de registro;
- a remuneração do intermediário;
- o valor líquido recebido pelo cedente.
Os custos aparecem antes do valor líquido porque são retirados daquilo que poderia chegar ao titular do crédito.
Além da nova tarifa da registradora, haverá os emolumentos da escritura pública e, conforme o tribunal, eventuais despesas judiciais. A Precapp já abordou o impacto acumulado dessas exigências, inclusive no contexto do TJRJ, em sua análise sobre os custos da Nota Técnica do CNJ e do Banco Central.
A análise de impacto que acompanha a minuta só olha para os tribunais (“não cria despesa direta obrigatória para os tribunais”) e nada diz sobre o credor, embora a Resolução CNJ nº 655/2025 exija a indicação do impacto regulatório relevante sobre a sociedade (art. 7º, II) e a LINDB vede decidir “com base em valores jurídicos abstratos sem que sejam consideradas as consequências práticas da decisão” (art. 20).
A Central pode ser gratuita para o orçamento dos tribunais. Isso não significa gratuidade para o sistema e muito menos para o credor.
Segurança jurídica tem valor. Mas a proteção não pode consumir parcela desproporcional do crédito que pretende proteger, nem justificar cobranças por funções já desempenhadas pela Central Nacional e pelo próprio tribunal.
A pressa pode produzir a insegurança que a resolução pretende combater
O ritmo do procedimento também merece exame.
O Grupo Executivo Interinstitucional foi criado em 6 de agosto de 2026. A audiência pública ocorreu em 9 de setembro. A Nota Técnica foi apresentada em 6 de outubro. O ato normativo foi distribuído em 9 de outubro. A minuta consolidada foi juntada em 13 de outubro. No mesmo dia, determinou-se a adoção de providências para possível inclusão em uma sessão prevista para 20 de outubro.
A Portaria Conjunta nº 6/2026 dava ao próprio Grupo Executivo 90 dias para entregar o relatório técnico sobre os requisitos mínimos da Central Nacional, do registro eletrônico e da conciliação com os tribunais, e 180 dias para o relatório conclusivo (art. 6º). A resolução chega ao Plenário 63 dias depois da publicação da portaria, antes do primeiro desses prazos.
A própria Divisão de Governança Normativa registrou que sua avaliação se concentrou na coerência interna do texto diante da “exiguidade do prazo” e que, “diante da urgência requerida para a matéria”, não seria viável devolver os autos para nova análise e consolidação da versão final.
O CNJ realizou audiência pública, o que foi positivo. O terceiro eixo, contudo, foi convocado para discutir parâmetros gerais sobre cessões em caráter prospectivo, destinados a subsidiar estudos futuros e eventual ato normativo próprio. Não houve consulta pública específica, artigo por artigo, sobre o desenho final que passou a prever registro privado obrigatório, exploração de serviços de mercado, ambiente de ofertas e tarifas reguladas pelo Banco Central.
A Resolução CNJ nº 655/2025 só exige audiência ou consulta pública para atos que criem política pública judicial (art. 9º). A Divisão de Governança de Políticas Judiciárias Nacionais classificou a minuta como de “natureza predominantemente regulatória”, fora da política judiciária, embora “relacionada à implementação da política de gestão de precatórios”. O efeito prático da classificação é que a resolução que regula um mercado inteiro não passou pelo crivo que a própria Resolução nº 655 reserva às políticas.
O grupo formalmente designado pela Portaria Conjunta nº 7/2026 foi composto por integrantes do CNJ, do Banco Central e um representante convidado da Advocacia-Geral da União. Credores, cessionários e OAB não foram designados como membros formais. A exposição de motivos, por sua vez, nomeia quem participou do “diálogo técnico” que produziu o texto: CNJ, Banco Central, AGU, “representantes do sistema de justiça, dos serviços notariais e das entidades registradoras”. A Portaria nº 6/2026 previa as registradoras como convidadas das reuniões, “sem direito a voto” (art. 3º, § 3º). Voto não foi preciso.
Isso não invalida o trabalho técnico realizado. Mas reduz a legitimidade de uma transformação que afetará diretamente quem vende, quem compra, quem advoga, quem intermedeia e quem processa judicialmente as cessões.
Também não existe uma urgência autoevidente que justifique implantar, de uma só vez, tantas mudanças estruturais. O direito constitucional de ceder precatórios existe desde 2009. Há quase 17 anos o mercado convive com essas operações.
Problemas de duplicidade, fraude e rastreabilidade devem ser enfrentados. Mas a resposta não precisa combinar, simultaneamente:
- uma Central Nacional;
- escritura pública obrigatória;
- registro privado obrigatório;
- novo fluxo de homologação;
- ambiente de ofertas;
- serviços privados de análise;
- sistemas de alertas estatísticos;
- novas tarifas;
- novas regras sobre intermediários e conflitos.
Uma mudança dessa dimensão, implementada sem testes progressivos, tende a gerar divergências entre sistemas, bloqueios indevidos, duplicidade de registros, dificuldades de homologação, aumento de custos e interpretações contraditórias entre tribunais.
A própria Portaria Conjunta nº 6/2026 previu projeto-piloto, operação assistida, capacitação e expansão nacional entre os eixos de implantação. Essa lógica gradual precisa aparecer na resolução, e não apenas em documentos preparatórios.
Uma implantação progressiva
A estratégia mais segura seria:
- implantar a Central Nacional;
- testar sua interoperabilidade com alguns tribunais;
- verificar se ela já resolve duplicidades e problemas de cadeia;
- corrigir falhas operacionais;
- estabilizar o novo fluxo;
- somente depois avaliar se existe necessidade comprovada de uma camada privada adicional.
Uma disposição transitória que adia a ativação do registro até futuro ato conjunto do CNJ e do Banco Central não substitui um plano de implantação progressiva, com indicadores, testes, avaliação de custos e possibilidade de revisão.
A Resolução CNJ nº 655/2025, que disciplina a elaboração dos atos normativos do Conselho, prevê análise de impacto e, como regra, leitura pública em uma sessão e votação na subsequente, ressalvada urgência devidamente justificada (art. 11, § 2º). Uma transformação dessa escala não deveria avançar sem que as razões da urgência fossem demonstradas de forma expressa.
O que o Plenário do CNJ deveria corrigir
A resolução possui partes que podem contribuir para a padronização nacional e para a redução de fraudes. Isso não exige a aprovação do modelo tal como apresentado.
Antes de qualquer deliberação definitiva, o Plenário deveria:
- Excluir integralmente o ambiente de ofertas das registradoras. O art. 46 deve ser retirado. A entidade responsável pelo registro obrigatório não pode oferecer os mesmos créditos ao mercado, aproximar partes ou explorar comercialmente a posição informacional obtida por força da regulação.
- Separar a Central Nacional do registro privado obrigatório. A Central pode ser desenvolvida e testada independentemente da contratação compulsória de uma registradora. Somente depois da estabilização do sistema público será possível avaliar se existe alguma função indispensável ainda não atendida.
- Exigir base legal e análise de impacto antes de impor a contratação privada. A obrigatoriedade do registro não deve ser ativada sem demonstração da competência normativa, definição jurídica do precatório como ativo alcançado pelo regime, estimativa das tarifas e avaliação do impacto sobre créditos de diferentes valores.
- Criar um regime específico de conflitos para registradoras. Caso permaneçam no desenho, devem existir regras objetivas para controladores, administradores, empregados, empresas do grupo, fundos relacionados, cônjuges, parentes e interpostas pessoas. Também deve haver vedação clara à aquisição de créditos registrados ou oferecidos em ambiente sob seu controle.
- Submeter o texto final a consulta pública específica. Credores, advocacia, cessionários, intermediários, tribunais e entidades de defesa da concorrência precisam conhecer e discutir o desenho concreto, especialmente os arts. 38 a 48 e 62.
- Implantar as mudanças por etapas verificáveis. Cada nova estrutura deve ser testada, avaliada e corrigida antes da introdução da seguinte. A segurança jurídica não nasce da quantidade de formalidades, mas da clareza das competências, da estabilidade dos procedimentos e da proporcionalidade dos custos.
Segurança jurídica não se mede pelo número de portas obrigatórias
Rastreabilidade, integridade da cadeia e prevenção de duplicidades são objetivos legítimos.
Mas uma norma pública não deve obrigar particulares a financiar um agente privado e, ao mesmo tempo, conceder a esse agente acesso privilegiado a informações, liberdade para vender análises e autorização para operar um balcão de ofertas sobre os mesmos ativos.
Sem a correção desses pontos, a minuta corre o risco de substituir problemas dispersos por um conflito de interesses institucionalizado, criar instabilidade operacional e fazer o cedente pagar por uma camada cuja necessidade ainda não foi demonstrada.
Perguntas frequentes
A resolução sobre cessão de precatórios já está em vigor?
Não. O documento analisado é uma minuta juntada ao Ato Normativo nº 0008577-83.2026.2.00.0000. O texto ainda depende de deliberação do Plenário do CNJ, pode ser alterado e somente produzirá efeitos depois de eventual aprovação e publicação.
A votação está confirmada para 20 de outubro de 2026?
Não. Houve despacho determinando providências para a possível inclusão do procedimento na sessão prevista para essa data. A pauta oficial publicada pelo CNJ, contudo, não relaciona o Ato Normativo nº 0008577-83.2026.2.00.0000. Até 16 de outubro, não havia confirmação pública da data de votação, e a inclusão por aditamento de pauta continua possível.
A minuta permite que registradoras ofereçam precatórios ao mercado?
Sim. O art. 46 autoriza as registradoras a disponibilizarem um ambiente voluntário de oferta, com manifestação de interesse, aceites e liberação de contatos para negociação. A Precapp considera essa atividade incompatível com a função registral e defende a exclusão integral do dispositivo.
O credor será obrigado a usar o ambiente de ofertas?
Não. Pela redação atual, a oferta seria voluntária. O registro eletrônico, entretanto, passaria a ser obrigatório depois da implantação do sistema e da edição de ato conjunto do CNJ e do Banco Central. A voluntariedade da oferta não elimina o conflito estrutural de permitir que a entidade responsável pelo registro obrigatório opere também o ambiente comercial.
Quem suportará os custos da registradora?
O cedente. Ainda que a cobrança formal seja feita a outro participante, o custo obrigatório será incorporado ao cálculo econômico da aquisição e reduzirá o valor disponível para a proposta. A própria minuta determina que os custos notariais e de registro sejam apresentados antes do valor líquido a ser recebido pelo cedente.
A obrigatoriedade do registro privado pode ser inconstitucional?
Há argumentos jurídicos relevantes nesse sentido. Entre eles estão a ausência de base legal expressa, a reserva legal do art. 5º, II, os limites da competência regulamentar do CNJ e a criação de uma condição adicional às previstas no art. 100, §§ 13 e 14, da Constituição. A declaração definitiva de inconstitucionalidade dependeria de controle jurisdicional, mas o tema precisa ser enfrentado antes da aprovação da resolução.
Links e fontes
Links internos
- Cessão de precatórios: CNJ avança na regulamentação
- Nota Técnica do CNJ e do Banco Central: custos na cessão de precatórios
- O que é precatório? Entenda sua função jurídica
- CNJ convoca audiência pública sobre novas regras de precatórios
- Quem Somos
Documentos dos autos (Ato Normativo nº 0008577-83.2026.2.00.0000)
- Minuta de Resolução (SEI 2812103)
- Manifestação Técnica e Exposição de Motivos (SEI 2812102)
- Informação DIGN nº 2811977/2026, com a tabela comparativa das versões (SEI 2812069) e o mapeamento dos pontos de atenção (SEI 2811981)
- Despacho DIPJ (SEI 2812104) e Despacho SG (SEI 2812359)
Fontes oficiais externas
- Constituição Federal (arts. 5º, II; 37; 100, §§ 13 e 14; 103-B, § 4º; 170)
- Lei nº 12.810/2013 (arts. 26, 26-A e 28)
- Lei nº 8.935/1994 (art. 6º-A)
- Lei de Introdução às Normas do Direito Brasileiro (art. 20)
- Resolução CMN nº 4.593/2017
- Resolução CNJ nº 303/2019 (arts. 42 a 45)
- Resolução CNJ nº 655/2025 (arts. 7º, 9º e 11)
- Portaria Conjunta CNJ/BC nº 6/2026
- Portaria Conjunta CNJ/BC nº 7/2026
- Edital da audiência pública sobre precatórios
- Página oficial da audiência pública
- Pauta da 2ª Sessão Extraordinária do CNJ de 2026
- CNJ e Banco Central concluem Nota Técnica sobre cessões

 Fale com um especialista
 Fale com um especialista