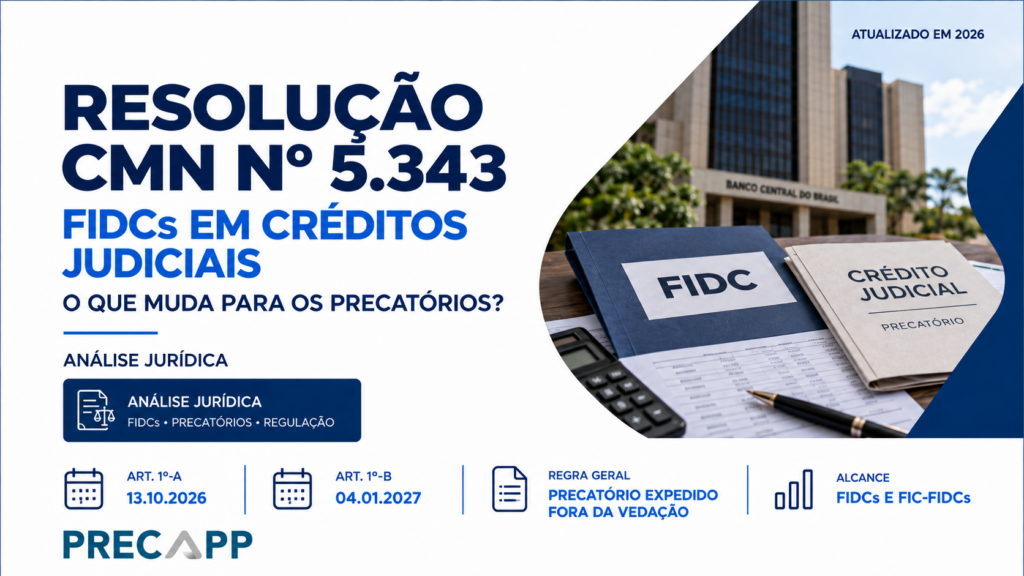
A Resolução CMN nº 5.343, de 24 de setembro de 2026, trouxe novas restrições para Fundos de Investimento em Direitos Creditórios, os FIDCs, e para fundos de investimento em cotas de FIDCs, os FIC-FIDCs, que investem em créditos decorrentes de ações judiciais e procedimentos arbitrais.
A partir de 13 de outubro de 2026, esses fundos não poderão realizar aplicações, direta ou indiretamente, nesses direitos enquanto o crédito correspondente não estiver revestido de liquidez, certeza e exigibilidade em caráter definitivo, segundo os critérios definidos pela própria resolução.
Para quem possui um precatório, a principal conclusão é mais específica: a Resolução CMN nº 5.343 não proibiu a cessão de precatórios e o precatório regularmente expedido, como regra, não é alcançado pela nova vedação.
A leitura conjunta da nova resolução, do Código de Processo Civil e das regras do Conselho Nacional de Justiça indica que os marcos processuais exigidos pelo CMN coincidem substancialmente com etapas que antecedem e instruem a expedição regular do precatório.
A íntegra da Resolução CMN nº 5.343 pode ser consultada no Banco Central do Brasil.
Em síntese
- A Resolução CMN nº 5.343 não proibiu a venda ou a cessão de precatórios.
- A nova vedação é dirigida especificamente a FIDCs e FIC-FIDCs.
- Como regra, o precatório regularmente expedido já passou pelos marcos de definitividade exigidos pelo novo art. 1º-A.
- A restrição concentra-se nos créditos judiciais ainda em fase anterior de consolidação.
- O art. 1º-A entra em vigor em 13 de outubro de 2026.
- As obrigações do art. 1º-B entram em vigor em 4 de janeiro de 2027.
O que a Resolução CMN nº 5.343 mudou?
A resolução acrescenta os arts. 1º-A e 1º-B à Resolução nº 2.907/2001.
O art. 1º-A impede FIDCs e FIC-FIDCs de realizar aplicações, direta ou indiretamente, em direitos ou expectativas de direito decorrentes de ações judiciais ou procedimentos arbitrais enquanto esses créditos ainda não tiverem, em caráter definitivo, liquidez, certeza e exigibilidade.
No caso de uma ação judicial, a norma estabelece três requisitos cumulativos:
- Trânsito em julgado na fase de conhecimento: deve ter transitado em julgado a decisão que reconhece o direito.
- Liquidação definitiva, quando necessária: se houver necessidade de liquidação para fixar o valor devido, a decisão dessa fase também deve ter transitado em julgado.
- Encerramento da discussão na execução: deve ter transcorrido o prazo para apresentação de impugnação ao cumprimento de sentença ou de embargos à execução sem sua apresentação. Caso tenham sido apresentados, a decisão que os julgar deve ter transitado em julgado.
Portanto, para os fins específicos dessa resolução, não basta existir uma decisão judicial favorável ou uma expectativa economicamente relevante de recebimento. O crédito precisa atingir o estágio de definitividade processual definido pelo próprio CMN.
Nos procedimentos arbitrais, a lógica é semelhante. É necessária sentença arbitral que reconheça o direito e fixe o valor, além do encerramento da possibilidade de ação de nulidade nas condições previstas pela resolução.
Por que o precatório expedido, como regra, fica fora da vedação?
Precatório é o meio ordinário pelo qual as Fazendas Públicas pagam seus débitos judiciais pecuniários, formalizado por requisição judicial submetida à ordem cronológica de apresentação prevista no art. 100 da Constituição. Para compreender melhor essa estrutura, a Precapp explica em outro conteúdo o que é um precatório e qual é sua função jurídica.
A relação com a nova regra do CMN aparece com clareza no procedimento de cumprimento de sentença contra a Fazenda Pública.
O art. 535 do Código de Processo Civil prevê que a Fazenda seja intimada para, querendo, impugnar a execução. Não impugnada a execução ou rejeitadas as arguições da executada, será expedido precatório, quando aplicável, conforme o art. 535, § 3º, I.
A Resolução CNJ nº 303/2019 reforça essa relação. Em sua redação vigente, o art. 6º exige que o ofício precatório contenha, entre outras informações:
- a data do trânsito em julgado da sentença ou do acórdão na fase de conhecimento, no inciso VII;
- a data do trânsito em julgado dos embargos à execução ou da decisão que resolveu a impugnação ao cálculo, ou o decurso do prazo para sua apresentação, no inciso VIII;
- quando for o caso, a data do trânsito em julgado da decisão que reconheceu parcela incontroversa, no inciso IX.
Esses requisitos não são idênticos em redação aos critérios criados pelo CMN, mas revelam uma correspondência substancial entre o estágio necessário à formação regular do precatório e o grau de definitividade exigido pela Resolução CMN nº 5.343.
Por isso, a leitura jurídica da Precapp é que o precatório regularmente expedido, como regra, já se encontra fora da vedação específica do art. 1º-A.
Isso não significa que todos os demais aspectos de uma aquisição por fundo estejam automaticamente autorizados. O FIDC continua sujeito às demais normas regulatórias, ao seu regulamento, à política de investimento e à análise individual do ativo.
Para quem ainda não sabe em que estágio está o próprio processo, é importante primeiro entender como saber se o processo já virou precatório.
O que acontece com a parcela incontroversa?
Uma situação exige atenção especial: aquela em que apenas parte do crédito continua em discussão.
O art. 535, § 4º, do Código de Processo Civil determina que, em caso de impugnação parcial, a parte não questionada seja desde logo objeto de cumprimento.
O Supremo Tribunal Federal também enfrentou diretamente a questão no Tema 28 da repercussão geral e reconheceu a constitucionalidade da expedição de precatório ou RPV referente à parcela incontroversa e autônoma de pronunciamento judicial transitado em julgado.
Isso permite que uma parcela autônoma, definitivamente reconhecida e objeto de requisição própria, tenha situação jurídica diferente do restante da execução.
A parte que continua controvertida, por outro lado, não se torna definitiva simplesmente porque as partes fizeram um recorte contratual do crédito. Enquanto os requisitos do art. 1º-A permanecerem pendentes para essa parcela, a restrição aos FIDCs continua aplicável.
O que importa para a resolução é a consolidação processual do direito, não apenas a forma privada utilizada para estruturar a operação.
Quais créditos ficam vedados para os FIDCs?
A nova regra é especialmente relevante para créditos ainda anteriores ao estágio de consolidação definido pelo CMN.
É o caso, por exemplo, de créditos em que:
- a decisão sobre o direito ainda não transitou em julgado;
- uma liquidação necessária ainda não foi definitivamente encerrada;
- o prazo para impugnação ou embargos ainda está em curso;
- houve impugnação ou embargos e a decisão correspondente ainda não transitou em julgado.
A distinção prática passa a ser importante: um crédito judicial reconhecido não é necessariamente um crédito definitivamente elegível para investimento por FIDC nos termos da nova regra.
A vedação também alcança estruturas indiretas
A Resolução CMN nº 5.343 procurou impedir que a restrição pudesse ser contornada com a simples criação de uma estrutura intermediária.
A norma considera aplicação indireta aquela realizada por estruturas, operações ou produtos financeiros capazes de capturar os riscos e benefícios dos direitos ou expectativas abrangidos pela vedação.
Isso inclui, entre outras hipóteses:
- títulos, valores mobiliários ou instrumentos contratuais vinculados aos créditos;
- cotas de fundos, sociedades ou outros veículos que tenham exposição direta ou indireta aos direitos;
- instrumentos derivativos cujo ativo subjacente esteja relacionado a esses créditos ou estruturas.
Assim, inserir outro produto financeiro ou veículo entre o FIDC e o crédito judicial não afasta, por si só, a incidência da regra.
Quem é alcançado pela nova regra?
A nova vedação tem destinatários definidos: FIDCs e FIC-FIDCs.
Ela não constitui uma proibição geral de aquisição de créditos judiciais por qualquer pessoa física ou jurídica.
Também não altera a possibilidade constitucional de cessão de precatórios.
O art. 100, § 13, da Constituição estabelece que o credor pode ceder total ou parcialmente seus créditos em precatórios a terceiros, independentemente da concordância do devedor.
O § 14 determina que a cessão produza efeitos após sua comunicação, por meio de petição protocolizada, ao Tribunal de origem e ao ente federativo devedor.
Portanto, são questões diferentes. Uma coisa é a possibilidade jurídica de cessão de um precatório. Outra é saber se determinado fundo regulado pode realizar uma aplicação naquele crédito dentro das condições estabelecidas pelo CMN.
A Precapp acompanha também a evolução das regras relacionadas às cessões. Em análise recente, explicamos como o CNJ avança na regulamentação das cessões de precatórios.
O alcance do art. 1º-B
O art. 1º-B merece uma leitura cuidadosa porque ele não cria novas obrigações para todo FIDC que possua precatórios.
O dispositivo se dirige aos FIDCs e FIC-FIDCs cuja carteira contenha direitos ou expectativas de direito vedados pelo art. 1º-A.
Para esses fundos, a partir de 4 de janeiro de 2027, a resolução exige, no mínimo:
- metodologia consistente para determinação do valor dos créditos, passível de verificação independente;
- reavaliação sempre que fatos processuais relevantes puderem alterar a perspectiva de realização ou o valor do crédito;
- verificação desses procedimentos por auditoria independente;
- divulgação periódica e padronizada das informações exigidas pela norma.
Entre os dados previstos estão a identificação do processo, dos cedentes e cessionários, o valor e a fração do crédito e, nos créditos contra o Poder Público, a composição da carteira por ente federativo devedor.
Ponto importante: a mera presença de precatórios regularmente expedidos na carteira não aciona, por si só, o regime especial do art. 1º-B.
O dispositivo pressupõe que a carteira contenha direitos ou expectativas abrangidos pela vedação do art. 1º-A.
A resolução também não determina a liquidação automática desses ativos já existentes. Em vez disso, estabelece controles adicionais para avaliação, reavaliação, auditoria e divulgação.
O impacto para o mercado e para o credor
A nova resolução cria uma separação regulatória mais clara entre o crédito judicial que ainda carrega determinadas incertezas processuais e aquele que já atingiu o grau de definitividade exigido pelo CMN.
Um efeito possível é que os FIDCs interessados nesse segmento concentrem maior atenção em créditos que já tenham superado essas etapas processuais.
Créditos anteriores a esse estágio, por outro lado, deixam de ter acesso, enquanto permanecerem nessa condição, a essa fonte específica de demanda representada pelos FIDCs e FIC-FIDCs.
Isso não permite concluir, neste momento, que haverá determinado efeito sobre preço, deságio ou liquidez. Essas consequências dependerão da reação dos participantes do mercado, das características dos ativos e de outras fontes de capital disponíveis.
A dimensão do segmento ajuda a explicar a relevância da medida. Segundo reportagem da Agência Brasil baseada em dados da Comissão de Valores Mobiliários, FIDCs tinham aproximadamente R$ 35,2 bilhões de exposição a ações judiciais em julho de 2026. Esse número se refere a ações judiciais em geral e não significa R$ 35,2 bilhões em precatórios.
A disciplina geral dos FIDCs continua inserida no marco regulatório da Resolução CVM nº 175 e de seu Anexo Normativo II.
Para o credor que já possui um precatório, a nova resolução não cria motivo, por si só, para uma decisão imediata de venda ou de manutenção do crédito.
Continuam relevantes fatores como ente devedor, Tribunal, natureza do crédito, exercício orçamentário, posição na ordem cronológica, preferências constitucionais, valor atualizado, honorários, cessões anteriores e outros gravames.
A decisão deve considerar a situação individual do crédito e as alternativas disponíveis.
Se a opção em análise for uma cessão, também é importante saber quem compra, como a transferência será formalizada e quando ocorrerá o pagamento. Por isso, a Precapp também orienta o credor a compreender por que o pagamento à vista é relevante na cessão de precatórios.
Datas de entrada em vigor
Nessa data entra em vigor o art. 1º-A, com a restrição às aplicações diretas e indiretas em créditos que ainda não preencham os requisitos definidos pela resolução.
A partir dessa data passam a valer as exigências do art. 1º-B para fundos que mantenham em suas carteiras direitos ou expectativas abrangidos pela vedação.
Como se trata de norma recém-publicada, também será importante acompanhar eventuais orientações complementares dos reguladores e a forma como a regra será aplicada pelos participantes do mercado.
Conclusão
A Resolução CMN nº 5.343/2026 estabelece uma fronteira mais clara para o investimento de FIDCs e FIC-FIDCs em créditos judiciais.
A partir de 13 de outubro de 2026, esses fundos não poderão realizar as aplicações abrangidas pela norma enquanto o crédito não tiver alcançado, em caráter definitivo, os requisitos estabelecidos pelo CMN.
Para o mercado de precatórios, porém, a conclusão precisa ser precisa.
O precatório regularmente expedido, como regra, já passou pelos marcos processuais de definitividade correspondentes e não é alcançado pela vedação específica do art. 1º-A.
A restrição concentra-se principalmente no crédito judicial que ainda está em fase anterior de consolidação.
A resolução também não proíbe a cessão de precatórios nem cria uma vedação geral para adquirentes que estejam fora das estruturas de fundos às quais a norma se dirige.
Para o credor, permanece a orientação essencial: compreender a situação jurídica e econômica do próprio precatório antes de decidir.
Esse é o princípio que orienta a Precapp: informar antes de convencer.
Saiba mais sobre a Precapp e sua atuação no mercado de precatórios.
Vídeos da Precapp
Além da análise jurídica, a Precapp mantém conteúdos em vídeo para ajudar o credor a compreender os cuidados envolvidos em uma eventual cessão de precatório e conhecer experiências de clientes.
7 cuidados ao vender o seu precatório
Veja pontos importantes que devem ser observados antes de realizar uma negociação envolvendo um precatório.
Experiência de clientes da Precapp
Confira relatos de clientes sobre a experiência durante o atendimento e o processo de negociação com a Precapp.
Perguntas frequentes
P A Resolução CMN nº 5.343 proibiu FIDCs de comprar precatórios?
Não. A resolução impede aplicações de FIDCs e FIC-FIDCs em créditos judiciais que ainda não tenham alcançado os requisitos definitivos estabelecidos pelo art. 1º-A. Como regra, o precatório regularmente expedido já passou pelos marcos processuais correspondentes e não é atingido por essa vedação específica.
P Um precatório já expedido pode ser adquirido por um FIDC depois da nova resolução?
Como regra, sim, no que diz respeito à vedação do art. 1º-A. O Código de Processo Civil vincula a expedição do precatório à ausência de impugnação ou à rejeição das arguições da Fazenda, e a Resolução CNJ nº 303 exige que o ofício registre os marcos processuais relevantes. Outras normas regulatórias, o regulamento e a política de investimento do fundo continuam aplicáveis.
P Meu processo ainda não virou precatório. Um FIDC pode comprar o crédito?
Depende do estágio processual. Para os fins da nova regra, devem estar preenchidos cumulativamente o trânsito em julgado da decisão que reconhece o direito, o trânsito da liquidação quando ela for necessária e o encerramento definitivo da etapa de impugnação ou embargos. Se algum desses requisitos ainda estiver pendente, a aplicação abrangida pelo art. 1º-A será vedada.
P E se apenas uma parte do crédito continuar em discussão?
A parcela incontroversa e autônoma pode ter tratamento próprio quando estiver definitivamente reconhecida. O STF, no Tema 28, reconheceu a constitucionalidade da expedição de precatório ou RPV para essa parcela. A parte ainda controvertida continua sujeita aos requisitos da Resolução CMN nº 5.343. Um simples recorte contratual não substitui a consolidação processual.
P A Resolução CMN nº 5.343 proibiu a venda de precatórios?
Não. O art. 100, § 13, da Constituição continua autorizando expressamente a cessão total ou parcial de créditos em precatórios a terceiros, independentemente da concordância do devedor. O § 14 disciplina a comunicação da cessão ao Tribunal de origem e ao ente federativo devedor.
P O art. 1º-B vale para qualquer FIDC que tenha precatórios?
Não. O art. 1º-B se refere aos fundos cuja carteira contenha direitos ou expectativas de direito vedados pelo art. 1º-A. A mera presença de precatórios regularmente expedidos não aciona, por si só, essas obrigações adicionais.
P Quando as novas regras começam a valer?
O art. 1º-A entra em vigor em 13 de outubro de 2026. O art. 1º-B entra em vigor em 4 de janeiro de 2027.
Fontes consultadas
Esta análise foi estruturada a partir da Resolução CMN nº 5.343/2026, das normas processuais e constitucionais relacionadas à formação e à cessão de precatórios, da regulamentação do Conselho Nacional de Justiça e das normas aplicáveis aos fundos de investimento.
- Banco Central do Brasil — Resolução CMN nº 5.343/2026
- Conselho Nacional de Justiça — Resolução CNJ nº 303/2019
- Conselho Nacional de Justiça — Resolução CNJ nº 482/2022
- Presidência da República — Código de Processo Civil
- Presidência da República — Constituição Federal
- Supremo Tribunal Federal — Tema 28 da repercussão geral
- Comissão de Valores Mobiliários — Resolução CVM nº 175
- Agência Brasil — CMN endurece regras para fundos comprarem créditos judiciais
Quer entender as possibilidades para o seu precatório?
Cada precatório possui características próprias de processo, Tribunal, ente devedor, posição de pagamento e valor.
Antes de decidir entre aguardar o pagamento ou avaliar uma cessão, entenda o seu caso com clareza.
Solicite uma análise da Precapp com segurança e transparência


 Fale com um especialista
 Fale com um especialista